


En résumé
Un tableau de garanties se lit poste par poste : identifiez le soin, repérez si la garantie est exprimée en pourcentage de la base de remboursement (BR ou BRSS) ou en forfait en euros, puis vérifiez les plafonds et délais de carence associés. Une consultation chez un généraliste de secteur 1 a par exemple une base de remboursement de 30 €, ce qui change tout dans le calcul d'une garantie affichée en pourcentage. Notre guide sur les remboursements mutuelle complète cette lecture poste par poste si vous voulez aller plus loin. Pour le détail ligne à ligne d'une grille, voir aussi comment lire un tableau de garanties.
Sommaire
Que vous veniez de souscrire votre première mutuelle, que vous compariez votre contrat actuel avant de changer, ou que vous aidiez un proche ou un salarié à décrypter le sien, le tableau de garanties reste le document le plus mal compris des contrats d'assurance santé. Ce guide vous donne une méthode simple pour le lire en quelques minutes, sans jargon inutile. Il s'agit d'une information générale : pour une lecture précise de votre propre contrat, vos conditions générales et votre conseiller mutuelle restent la référence.
Le lexique indispensable pour comprendre son contrat
Avant de décoder une seule ligne de garantie, il faut connaître quelques sigles. Ce sont eux qui reviennent dans toutes les grilles de garanties, quelle que soit la mutuelle.
Les sigles clés à connaître
- BR / BRSS (base de remboursement de la Sécurité sociale) : le tarif de référence sur lequel se calculent les remboursements, fixé par soin et non par praticien.
- TM (ticket modérateur) : la part de la base de remboursement restant à votre charge après le remboursement de l'Assurance Maladie.
- PMSS (plafond mensuel de la Sécurité sociale) : une valeur de référence utilisée par certains contrats pour exprimer un forfait indexé plutôt qu'un montant fixe.
- FR (frais réels) : le prix effectivement facturé par le professionnel de santé, qui peut dépasser la base de remboursement en cas de dépassement d'honoraires.
- OPTAM / OPTAM-CO : les options de pratique tarifaire maîtrisée souscrites par certains médecins de secteur 2, qui plafonnent leurs dépassements et sont souvent mieux remboursées par la mutuelle.
« 100 % BR » et « 100 % Santé » : deux notions à ne pas confondre
Une garantie affichée à 100 % BR signifie que le remboursement (Sécurité sociale et mutuelle réunis) est plafonné à 100 % de la base de remboursement, souvent inférieure au prix réel facturé. Le dispositif 100 % Santé est différent : sur un panier de soins précis en optique, dentaire et audiologie, il garantit un remboursement intégral et donc un reste à charge de 0 €, à condition de choisir un équipement de ce panier. Notre article sur le 100 % Santé et ses paniers de soins détaille ce que couvre précisément ce dispositif.
À retenir
- BR et BRSS désignent la même base de calcul, fixée par soin et non par praticien.
- Le ticket modérateur est ce qui reste après le remboursement de l'Assurance Maladie, avant intervention de la mutuelle.
- « 100 % BR » ne veut pas dire « remboursement à 100 % du prix payé ».
- « 100 % Santé » est un dispositif distinct, réservé à des équipements précis en optique, dentaire et audiologie.
Comparaison gratuite et sans engagement — garanties claires, poste par poste
Comment fonctionne le tableau de garanties ?
Une fois le lexique en tête, le tableau de garanties se lit poste par poste : consultations, dentaire, optique, hospitalisation, médecines douces. Pour chaque poste, la garantie est exprimée selon l'une de ces deux logiques.
Les remboursements exprimés en pourcentage de la BRSS
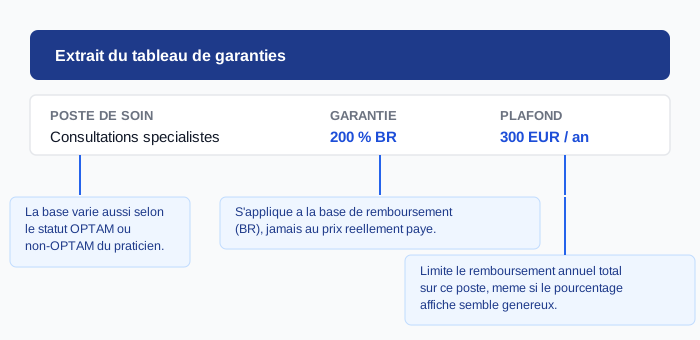
C'est le format le plus courant pour les consultations et l'hospitalisation. Une garantie de 200 % BR signifie que le remboursement total (Sécurité sociale incluse) est plafonné à deux fois la base de remboursement du soin concerné, jamais deux fois le prix payé chez le praticien. Sur un soin où la base est faible, ce pourcentage peut sembler généreux sans l'être réellement.
Les remboursements exprimés en forfait en euros
Sur les postes où la base de remboursement Sécurité sociale est très faible, comme l'optique en dehors du 100 % Santé ou les médecines douces, un pourcentage donnerait un remboursement dérisoire. Les mutuelles utilisent alors un forfait en euros, par exemple « 300 € par équipement optique » ou « 40 € par séance d'ostéopathie, dans la limite de 3 séances par an ». Ce format est en général plus lisible car il indique directement le montant maximal pris en charge.
OPTAM vs non-OPTAM : une différence qui pèse sur votre remboursement
De nombreux contrats appliquent un taux de remboursement différent selon que le médecin de secteur 2 a signé ou non l'option de pratique tarifaire maîtrisée. Vérifiez systématiquement les deux colonnes du tableau si votre spécialiste habituel est en secteur 2 : l'écart de remboursement peut être significatif sur des dépassements d'honoraires importants.
Pourcentage ou forfait : comment comparer deux garanties ?
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes.
| Format de garantie | Comment le lire | Postes concernés typiques |
|---|---|---|
| Pourcentage de la BRSS (ex. 100, 200, 300 % BR) | S'applique à la base de remboursement du soin, pas au prix facturé | Consultations, hospitalisation, actes techniques |
| Forfait en euros (ex. 300 € / an) | Montant maximal pris en charge, indiqué directement | Optique hors 100 % Santé, médecines douces, audiologie |
| 100 % Santé (reste à charge 0 €) | Prise en charge intégrale sur un panier de soins précis | Certaines montures, prothèses dentaires, aides auditives |
À retenir
- Un pourcentage se calcule toujours sur la base de remboursement, jamais sur le prix payé.
- Un forfait en euros donne une vision plus directe du montant maximal remboursé.
- Le statut OPTAM du praticien peut faire varier significativement votre remboursement.
Cas pratiques : calculez votre reste à charge
La théorie prend tout son sens avec des exemples chiffrés. Les montants ci-dessous sont donnés à titre illustratif : votre remboursement réel dépend de votre contrat, du praticien consulté et de la base de remboursement en vigueur pour le soin concerné.
Exemple 1 : consultation chez un spécialiste avec dépassement d'honoraires
En 2026, la base de remboursement d'un spécialiste de secteur 1 ou OPTAM est alignée sur celle d'une consultation généraliste, soit 30 €. Un spécialiste de secteur 2 non-OPTAM qui facture 70 € est en revanche remboursé sur une base minorée, couramment autour de 23 € selon la spécialité (à vérifier sur ameli.fr, les bases variant d'un acte à l'autre). Avec une garantie mutuelle de 200 % BR, le remboursement total plafonné s'élève à 46 € (23 € × 200 %), Sécurité sociale et mutuelle réunies, avant déduction de la participation forfaitaire de 2 € retenue sur chaque consultation. Le reste à charge, de l'ordre de 26 €, correspond à la part du dépassement d'honoraires non couverte par ce plafond. Notre page dédiée au remboursement d'une consultation spécialiste détaille ce calcul secteur par secteur.
Exemple 2 : achat de lunettes hors panier 100 % Santé
Pour un équipement classe B (prix libres) facturé 400 €, la Sécurité sociale ne verse qu'un montant symbolique. C'est le forfait optique de la mutuelle qui absorbe l'essentiel de la dépense, dans la limite légale de 100 € pour la monture et d'un forfait verres propre à chaque contrat. Avec un forfait mutuelle de 250 € sur l'ensemble de l'équipement, le reste à charge avoisine alors 150 €. Le détail des montants et délais de renouvellement est expliqué dans notre article sur le remboursement des lunettes par la mutuelle.
Exemple 3 : pose d'une couronne dentaire
Hors panier 100 % Santé, une couronne dentaire céramo-métallique est facturée en moyenne entre 500 € et 700 €, pour une base de remboursement bien plus faible. La Sécurité sociale et la mutuelle remboursent ensemble une partie de cette base, le solde restant à votre charge dépendant directement du plafond dentaire annuel de votre contrat. Retrouvez le détail chiffré dans notre article sur le remboursement d'une couronne dentaire.
À retenir
- Le reste à charge dépend de trois éléments combinés : la base de remboursement, le taux Sécu et la garantie mutuelle.
- Un dépassement d'honoraires n'est jamais intégralement couvert par une garantie exprimée en pourcentage de BR.
- En optique et dentaire, un plafond annuel peut limiter le remboursement même avec une bonne garantie affichée.
Les points de vigilance et clauses à vérifier
Au-delà du tableau de garanties lui-même, plusieurs clauses situées dans les conditions générales peuvent modifier votre remboursement réel. Elles méritent une lecture attentive avant de souscrire ou de comparer deux contrats.
Le délai de carence
Le délai de carence, ou délai d'attente, est la période suivant la souscription durant laquelle certaines garanties ne sont pas encore actives, alors même que vos cotisations sont déjà prélevées. Il concerne le plus souvent l'hospitalisation, la maternité ou certains actes dentaires et optiques coûteux. Sa durée figure dans les conditions générales du contrat, et non toujours dans le tableau de garanties lui-même. Voir aussi notre article sur la mutuelle sans délai de carence.
Les plafonds annuels de remboursement
Un plafond annuel limite le montant total remboursable sur un poste donné, par exemple pour l'ostéopathie ou les prothèses dentaires, quel que soit le nombre d'actes réalisés dans l'année. Il apparaît généralement en note de bas de tableau, à côté du pourcentage ou du forfait concerné.
Les exclusions de garantie
Certains actes ou situations peuvent être expressément exclus du contrat, même s'ils appartiennent à une catégorie de soins par ailleurs couverte. C'est le cas par exemple de certains actes de médecine esthétique ou de dépassements liés à des actes hors nomenclature. Une lecture attentive des exclusions évite une mauvaise surprise au moment du remboursement.
À retenir
- Le délai de carence retarde l'effet de certaines garanties, sans retarder le prélèvement des cotisations.
- Un plafond annuel peut réduire le remboursement d'une garantie pourtant généreuse sur le papier.
- Les exclusions se lisent dans les conditions générales, rarement dans le seul tableau de garanties.
Lire un contrat de mutuelle revient toujours à la même méthode : identifier le soin, repérer si la garantie est un pourcentage de la base de remboursement ou un forfait en euros, puis vérifier les plafonds, délais de carence et exclusions qui peuvent réduire le montant annoncé. Cette lecture attentive est aussi le meilleur point de départ pour savoir si votre contrat actuel correspond encore à vos besoins, ou s'il est temps de le comparer avec d'autres offres. Pour aller plus loin sur la constitution d'un devis, notre méthode pour obtenir un devis mutuelle fiable peut vous être utile, tout comme notre page sur le contrat responsable pour comprendre le cadre réglementaire de votre garantie.
Besoin d'aide pour décrypter votre tableau de garanties actuel ?
Un conseiller Kicompare vous rappelle gratuitement pour faire le point sur votre contrat, seul ou pour un proche. 09 70 70 01 40 (appel gratuit).
Comparaison gratuite et sans engagement
Qui sommes-nous ?
Kicompare
Kicompare est un courtier en assurance en ligne, agréé ACPR (ORIAS n°25008243). Nous comparons plus de 100 compagnies partenaires en santé, animaux, habitation et emprunteur, pour aider chaque profil à choisir une couverture adaptée, sans être liés à un assureur en particulier.
Téléphone : 09 70 70 01 40 (gratuit)
Email : support@kicompare.fr
Dernière relecture : septembre 2026
FAQ : vos questions sur la lecture d'un contrat mutuelle
Quelle est la différence entre BR et BRSS ?
BR et BRSS désignent la même notion : la base de remboursement de la Sécurité sociale, c'est-à-dire le tarif de référence sur lequel sont calculés les remboursements, qu'il s'agisse de l'Assurance Maladie ou de la mutuelle. Cette base est fixée par soin et ne correspond pas toujours au prix réellement facturé, notamment chez les praticiens en secteur 2.
Une garantie à 200 % BR signifie-t-elle que je suis remboursé deux fois le prix payé ?
Non, ce pourcentage s'applique à la base de remboursement de la Sécurité sociale, pas au montant de votre facture. Un plafond de 200 % BR sur une base de 23 € donne un remboursement total maximal de 46 €, quel que soit le prix réellement payé chez le praticien, sauf si celui-ci facture moins que ce plafond.
Pourquoi certaines garanties sont-elles exprimées en euros plutôt qu'en pourcentage ?
Sur les postes où la base de remboursement de la Sécurité sociale est très faible ou nulle, comme l'optique hors 100 % Santé ou certaines médecines douces, un pourcentage donnerait un remboursement quasi symbolique. Les mutuelles utilisent alors un forfait en euros pour offrir une prise en charge réelle et plus lisible.
Qu'est-ce que le délai de carence sur un contrat de mutuelle ?
Le délai de carence, aussi appelé délai d'attente, est la période suivant la souscription pendant laquelle certaines garanties ne sont pas encore actives, même si vos cotisations sont déjà prélevées. Il concerne le plus souvent l'hospitalisation, la maternité ou certains soins dentaires et optiques, et sa durée est précisée dans les conditions générales du contrat.
Comment savoir si mon contrat prévoit un plafond annuel sur un poste de soin ?
Le plafond annuel figure dans le tableau de garanties, généralement en note de bas de tableau ou entre parenthèses à côté du pourcentage ou du forfait concerné, par exemple « 300 € par an et par bénéficiaire ». S'il n'apparaît pas clairement, il est recommandé de consulter les conditions générales ou de contacter directement votre mutuelle pour confirmation.
OPTAM et OPTAM-CO : qu'est-ce que cela change pour mon remboursement ?
OPTAM et OPTAM-CO sont des options de pratique tarifaire maîtrisée signées par certains médecins de secteur 2, qui s'engagent à limiter leurs dépassements d'honoraires. Beaucoup de contrats de mutuelle remboursent mieux les soins d'un praticien adhérent à ces options que ceux d'un médecin de secteur 2 non-adhérent, à garantie affichée identique.