


En résumé
L'opération de la cataracte est remboursée à 100 % par l'Assurance Maladie sur la base du tarif conventionné, soit 271,70 € par œil pour un chirurgien de secteur 1. Votre mutuelle intervient ensuite sur ce que la Sécu ne couvre pas : dépassements d'honoraires en secteur 2, surcoût d'un implant multifocal ou torique, et forfait hospitalier en cas de nuit sur place. Le reste à charge peut donc varier de 0 € à plus de 1 000 € par œil selon vos garanties. Pour cadrer votre budget global, consultez aussi notre page sur le coût moyen d'une mutuelle santé et le hub remboursements mutuelle.
Sommaire
Comment est remboursée l'opération de la cataracte par la Sécurité sociale ?
L'Assurance Maladie rembourse l'opération de la cataracte à 100 % de son tarif de convention, à condition de respecter le parcours de soins coordonnés. Ce tarif de base reste toutefois nettement inférieur au prix réel facturé dans la plupart des cliniques, ce qui explique pourquoi la mutuelle joue un rôle central sur ce type d'intervention.
Le tarif de convention et le taux de prise en charge
Pour un chirurgien de secteur 1, la base de remboursement est fixée à 271,70 € par œil selon les informations officielles d'Ameli pour la pose d'un implant standard, et remboursée intégralement par la Sécurité sociale. Ce montant couvre l'acte chirurgical et l'implant monofocal de base, mais reste identique quel que soit le prix réellement facturé par l'établissement. En secteur 2, cette même base de 271,70 € sert toujours de référence au remboursement, mais le chirurgien peut appliquer des dépassements d'honoraires qui restent à votre charge, sauf intervention de votre complémentaire.
La cataracte touchant fréquemment les deux yeux, chaque intervention est facturée et remboursée séparément, parfois à quelques semaines d'intervalle. Une consultation préopératoire chez l'ophtalmologiste, elle aussi remboursable selon les règles habituelles des consultations de spécialiste, est systématiquement nécessaire pour poser le diagnostic et prescrire l'intervention.
Quels frais ne sont pas couverts par la Sécurité sociale ?
Plusieurs postes de dépense échappent au remboursement de l'Assurance Maladie et reposent donc entièrement sur votre mutuelle ou sur votre budget :
- Les dépassements d'honoraires pratiqués par un chirurgien ou un anesthésiste de secteur 2.
- Le surcoût d'un implant premium (multifocal, torique ou EDOF), non reconnu par la nomenclature de base.
- Le forfait hospitalier de 20 € par jour, dû en cas de nuit passée en établissement.
- La participation forfaitaire de 24 € appliquée aux actes coûteux, sauf cas d'exonération.
- La chambre particulière, un confort optionnel jamais pris en charge par la Sécurité sociale.
À retenir
- Base de remboursement Sécurité sociale : 271,70 € par œil, prise en charge à 100 % en secteur 1.
- Cette base reste identique en secteur 2 : seuls les dépassements changent, jamais le remboursement de l'Assurance Maladie.
- Dépassements, implant premium, forfait hospitalier et chambre particulière restent hors du champ de la Sécu.
Que rembourse la mutuelle pour une opération de la cataracte ?
Votre complémentaire santé intervient précisément là où s'arrête l'Assurance Maladie. Trois garanties de votre contrat déterminent l'essentiel de votre reste à charge réel : les dépassements d'honoraires, l'implant, et l'hospitalisation.
Dépassements d'honoraires du chirurgien et de l'anesthésiste
Un chirurgien adhérent à l'OPTAM (option de pratique tarifaire maîtrisée) s'engage à limiter ses dépassements. La plupart des contrats remboursent alors ces dépassements à un niveau plus généreux qu'en secteur 2 non-OPTAM, où le tarif reste libre. Vérifiez le pourcentage de base de remboursement (100 %, 200 %, 300 % BR) appliqué par votre mutuelle à l'acte de chirurgie ophtalmologique, distinct du poste optique classique.
Implants intraoculaires : monofocal contre multifocal ou torique
Un implant monofocal standard est intégralement couvert par le tarif de base. Un implant multifocal, torique ou EDOF, choisi pour réduire le port de lunettes après l'opération, représente en revanche un supplément généralement compris entre 600 € et 1 500 € par œil, jamais remboursé par la Sécurité sociale. Seules certaines garanties « chirurgie » ou « confort optique » de mutuelle prennent en charge tout ou partie de ce surcoût, souvent sous forme de forfait annuel plutôt que de pourcentage.
Forfait hospitalier et chambre particulière
La cataracte se traite le plus souvent en ambulatoire, sans nuit sur place. Si une hospitalisation est toutefois nécessaire, le forfait hospitalier de 20 € par jour est généralement remboursé sans limite de durée par les mutuelles responsables. La chambre particulière, elle, reste une option purement confort : notre article sur le forfait hospitalier et la chambre particulière détaille les montants et les plafonds courants selon les contrats. Pour le cadre plus large de l'hospitalisation, voir aussi notre page mutuelle hospitalisation.
À retenir
- Un chirurgien OPTAM est en général mieux remboursé qu'un secteur 2 non adhérent.
- Le surcoût d'un implant premium (600 à 1 500 €/œil) dépend d'un forfait spécifique, pas d'un simple pourcentage.
- Le forfait hospitalier est presque toujours couvert ; la chambre particulière dépend du plafond de votre contrat.
Comparaison gratuite et sans engagement — garanties chirurgie et implant
Quel reste à charge prévoir selon votre mutuelle ?
Le niveau de votre garantie « chirurgie » ou « spécialiste » fait varier fortement le reste à charge final, en particulier si votre chirurgien pratique des dépassements.
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes.
| Niveau de garantie mutuelle | Dépassement secteur 2 pris en charge | Implant premium | Reste à charge estimé |
|---|---|---|---|
| 100 % BR (garantie de base) | Non couvert au-delà du tarif Sécu | Non couvert | Élevé, dépassements et implant à charge |
| 200 % BR | Partiellement couvert | Selon forfait confort optique | Modéré |
| 300 % BR ou plus | Largement couvert | Forfait spécifique fréquent | Faible |
| Forfait dédié « chirurgie de l'œil » | Inclus dans le forfait en euros | Souvent inclus dans le même forfait | Dépend du plafond annuel du forfait |
À retenir
- Une garantie limitée à 100 % BR laisse la quasi-totalité des dépassements et de l'implant premium à votre charge.
- Un forfait dédié en euros donne une meilleure visibilité qu'un pourcentage appliqué à une base de remboursement faible.
- Le reste à charge dépend autant du secteur du chirurgien que du niveau réel de votre garantie.
Exemple concret de calcul de remboursement
Voici trois situations courantes, pour un œil, avec un implant standard sauf mention contraire. Les montants de dépassement et d'implant premium varient selon l'établissement : ils sont ici donnés à titre d'illustration moyenne.
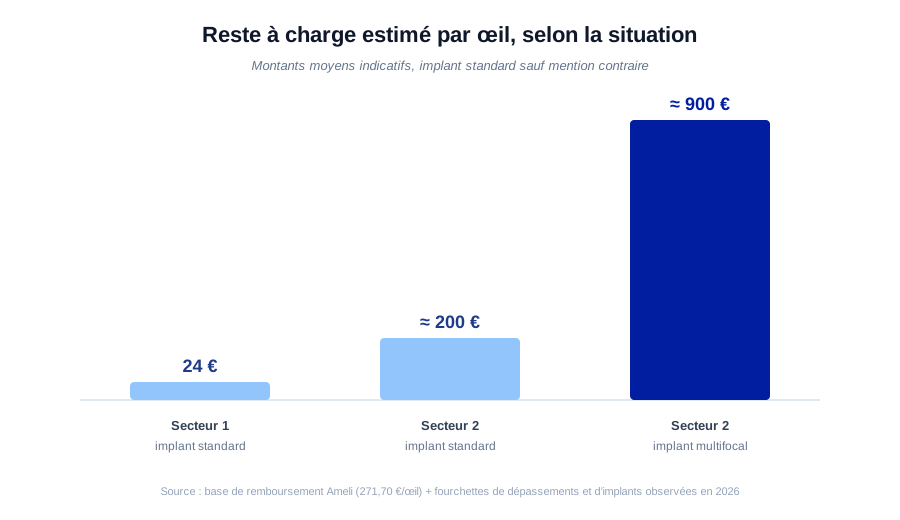
Situation 1 : chirurgien secteur 1, implant standard
Base de remboursement : 271,70 €, remboursée à 100 % par la Sécurité sociale. Sans dépassement ni implant premium, le reste à charge se limite le plus souvent à la seule participation forfaitaire de 24 €, elle-même parfois couverte par la mutuelle selon le contrat.
Situation 2 : chirurgien secteur 2, implant standard
La Sécurité sociale rembourse toujours 271,70 €. Si le chirurgien facture par exemple 900 € avec un dépassement d'environ 630 €, une garantie à 200 % BR peut absorber une partie significative de ce dépassement, laissant un reste à charge de l'ordre de 150 à 300 € selon le contrat.
Situation 3 : chirurgien secteur 2, implant multifocal
Aux dépassements d'honoraires s'ajoute le surcoût de l'implant, par exemple 900 € pour un modèle multifocal. Sans forfait « confort optique » ou « chirurgie » dédié dans votre contrat, ce surcoût reste intégralement à votre charge : c'est la situation où l'écart entre mutuelles est le plus important.
À retenir
- Sans dépassement ni implant premium, le reste à charge reste marginal, souvent limité à la participation forfaitaire.
- Un chirurgien secteur 2 augmente rapidement le reste à charge si la garantie mutuelle est limitée à 100 % BR.
- L'implant premium est le poste le plus coûteux à anticiper : demandez toujours un devis avant l'intervention.
Comment choisir une mutuelle adaptée à la chirurgie de la cataracte ?
La cataracte concerne majoritairement des assurés de plus de 60 ans : c'est un critère à vérifier en priorité au moment de comparer une mutuelle senior, plutôt qu'un contrat générique peu adapté à ce type d'intervention.
- Regardez le niveau de la garantie chirurgie/spécialiste, exprimé en % BR : privilégiez 200 % BR ou plus si vous consultez régulièrement des praticiens de secteur 2.
- Vérifiez l'existence d'un forfait dédié à l'implant, distinct du seul forfait optique classique.
- Demandez un devis avant l'intervention et transmettez-le à votre mutuelle pour connaître précisément sa participation.
- Comparez en euros plutôt qu'en pourcentage : notre guide sur la lecture d'un tableau de garanties mutuelle vous aide à décoder ces montants poste par poste.
À retenir
- Une garantie chirurgie/spécialiste d'au moins 200 % BR limite l'impact des dépassements de secteur 2.
- Un forfait implant dédié fait souvent la différence sur un implant multifocal ou torique.
- Le devis préopératoire reste le meilleur outil pour anticiper votre reste à charge réel.
Besoin d'aide pour vérifier votre garantie chirurgie actuelle ?
Un conseiller Kicompare vous rappelle gratuitement pour faire le point sur votre contrat avant votre opération. 09 70 70 01 40 (appel gratuit).
Le remboursement de la cataracte repose sur un principe simple : la Sécurité sociale prend en charge un tarif de base identique partout, à 271,70 € par œil, et c'est votre mutuelle qui fait toute la différence sur les dépassements, l'implant et l'hospitalisation. Avant votre intervention, demandez systématiquement un devis détaillé et comparez-le au niveau réel de vos garanties pour éviter toute mauvaise surprise.
Qui sommes-nous ?
Kicompare
Kicompare est un courtier en assurance en ligne, agréé ACPR (ORIAS n°25008243). Nous comparons plus de 100 compagnies partenaires en santé, animaux, habitation et emprunteur, pour aider chaque profil à choisir une couverture adaptée, sans être liés à un assureur en particulier.
Téléphone : 09 70 70 01 40 (gratuit)
Email : support@kicompare.fr
Dernière relecture : septembre 2026
FAQ : vos questions sur le remboursement de la cataracte
Faut-il une prescription pour être bien remboursé de sa cataracte ?
Oui. Pour bénéficier du remboursement à 100 % du tarif de base, l'opération doit s'inscrire dans le parcours de soins coordonnés : une prescription du médecin traitant ou de l'ophtalmologiste, puis une intervention réalisée dans un établissement conventionné. Sans ce parcours, la prise en charge de l'Assurance Maladie peut être réduite.
Les deux yeux sont-ils remboursés en même temps ?
La cataracte touche souvent les deux yeux, mais chaque œil fait l'objet d'une intervention et d'une facturation distinctes, parfois à quelques jours ou semaines d'intervalle. La Sécurité sociale et la mutuelle appliquent donc leur base de remboursement séparément pour chaque œil opéré.
Combien coûte réellement un implant multifocal ou torique ?
Le supplément lié à un implant multifocal, torique ou EDOF se situe généralement entre 600 € et 1 500 € par œil selon la clinique et la technologie retenue. Ce surcoût n'est pas couvert par l'Assurance Maladie : il relève uniquement de la garantie chirurgie ou du forfait optique de votre mutuelle, quand ce dernier existe.
Qu'est-ce que l'OPTAM et pourquoi cela change le remboursement ?
L'OPTAM est l'option de pratique tarifaire maîtrisée : un chirurgien qui y adhère s'engage à limiter ses dépassements d'honoraires. De nombreux contrats de mutuelle remboursent mieux les dépassements d'un praticien OPTAM que ceux d'un chirurgien de secteur 2 non adhérent, où le tarif reste libre.
Le forfait hospitalier est-il remboursé par la mutuelle ?
Le forfait hospitalier, dû en cas de nuit passée à l'hôpital ou en clinique, n'est pas pris en charge par l'Assurance Maladie. La quasi-totalité des mutuelles responsables le remboursent en revanche intégralement, sans limitation de durée pour une hospitalisation ponctuelle comme la cataracte.
Peut-on refuser un implant premium et se limiter au remboursé ?
Oui, un implant monofocal standard reste un choix médical parfaitement valable et il est intégralement couvert par le tarif de base de la Sécurité sociale. Le choix d'un implant multifocal ou torique relève d'un confort visuel supplémentaire, jamais d'une obligation, et doit être discuté avec votre chirurgien selon votre mode de vie.