
En résumé
Oui, votre âge ne vous empêche pas de changer de mutuelle. Depuis le 1er décembre 2020, la résiliation infra-annuelle vous permet de quitter votre contrat individuel à tout moment après un an d'adhésion, avec un effet un mois plus tard. Le plus souvent, le nouvel organisme s'occupe des démarches. Avant de signer, vérifiez l'âge maximal d'adhésion, les délais de carence et vos garanties clés : hospitalisation, dentaire, optique et audition. Pour une vue d'ensemble, consultez notre guide de la mutuelle senior.
Peut-on changer de mutuelle à 70, 75 ou 80 ans ?
Oui. Aucun texte ne limite le droit de changer de complémentaire santé en fonction de l'âge. À 70 ans comme à 85 ans, vous restez libre de quitter votre contrat individuel et d'en souscrire un autre, mieux adapté à vos besoins ou à votre budget. Deux questions distinctes se posent toutefois : pouvez-vous quitter votre contrat actuel, et quels contrats pouvez-vous rejoindre ?
Le droit de résilier ne dépend pas de votre âge
Depuis le 1er décembre 2020, la loi n° 2019-733 du 14 juillet 2019 a instauré la résiliation infra-annuelle : après un an d'adhésion, vous pouvez résilier votre mutuelle à tout moment, sans frais ni justificatif. La résiliation prend effet un mois après sa réception par votre organisme, comme le rappelle Service-Public.fr. Avant un an, seuls certains motifs prévus par la loi permettent de partir. Le détail des démarches est aussi dans notre guide comment changer de mutuelle.
Autre point rassurant : votre mutuelle actuelle ne peut pas résilier votre contrat individuel parce que votre état de santé se dégrade. La loi Évin de 1989 protège les assurés sur ce point. Le changement relève donc toujours de votre décision, jamais d'une exclusion liée à l'âge ou à la maladie.
Changer à 75 ou 80 ans : attention à l'âge maximal d'adhésion
Si le droit de partir est garanti, l'accès à un nouveau contrat dépend des règles de chaque assureur. Certaines offres fixent un âge maximal de souscription, au-delà duquel elles n'acceptent plus de nouveaux adhérents. D'autres contrats senior n'imposent aucune limite. Plus vous avancez en âge, plus il est utile de comparer uniquement les offres réellement ouvertes à votre profil, plutôt que de découvrir un refus en fin de démarche.
Faut-il remplir un questionnaire médical ?
Rarement. La grande majorité des mutuelles individuelles sont des contrats dits « solidaires » : l'assureur n'a pas le droit de vous interroger sur votre santé ni de fixer votre cotisation en fonction de vos antécédents. Seuls quelques contrats non solidaires peuvent exiger un questionnaire. Ce critère figure dans les conditions générales et doit faire partie de vos vérifications avant toute souscription.
À retenir
- Après un an d'adhésion, vous pouvez résilier à tout moment, quel que soit votre âge.
- Certains contrats fixent un âge maximal de souscription : comparez les offres accessibles à votre âge.
- Les contrats solidaires, majoritaires, ne demandent aucun questionnaire de santé.
Pourquoi revoir sa mutuelle à partir de 70 ans ?
Parce que vos besoins de santé ont changé, alors que votre contrat, souvent souscrit des années plus tôt, n'a pas forcément suivi. Après 70 ans, les consultations de spécialistes, les équipements (lunettes, prothèses dentaires, appareils auditifs) et les hospitalisations programmées deviennent plus fréquents. Votre mutuelle doit couvrir ces postes en priorité.
Des garanties parfois inadaptées à votre situation
Beaucoup de contrats anciens incluent des garanties qui ne vous servent plus, comme la maternité, l'orthodontie pour enfants ou certaines prestations pensées pour une famille. Vous les financez pourtant dans votre cotisation. À l'inverse, des postes essentiels à votre âge, comme l'audition ou les dépassements d'honoraires en chirurgie, peuvent être insuffisamment couverts.
Une cotisation qui augmente avec l'âge
La plupart des assureurs font évoluer la cotisation selon l'âge de l'assuré, en plus des hausses annuelles liées aux dépenses de santé. Résultat : un contrat jamais revu peut coûter nettement plus cher qu'une offre équivalente souscrite aujourd'hui. Notre article sur le calcul de la cotisation selon l'âge détaille ces mécanismes.
À retenir
- Après 70 ans, l'hospitalisation, le dentaire, l'optique et l'audition deviennent prioritaires.
- Un contrat ancien peut inclure des garanties inutiles que vous continuez à payer.
- Revoir son contrat permet souvent d'ajuster le prix au niveau de couverture réellement utile.
Quelles garanties privilégier dans une mutuelle après 70 ans ?
Concentrez votre budget sur les postes où le reste à charge peut être élevé : hospitalisation, dentaire, optique et audition. Les soins courants et les médecines douces viennent ensuite, selon vos habitudes. Le dispositif 100 % Santé garantit par ailleurs un reste à charge nul sur certains équipements, avec tout contrat responsable.
L'hospitalisation : la garantie à ne jamais négliger
Une hospitalisation peut générer des frais importants : forfait hospitalier journalier, dépassements d'honoraires du chirurgien ou de l'anesthésiste, chambre particulière. Vérifiez le niveau de remboursement des honoraires, exprimé en pourcentage de la base de remboursement (BR), et le forfait par nuit pour la chambre particulière. Notre article sur le forfait hospitalier et la chambre particulière vous aide à chiffrer ces montants.
Le dentaire et l'optique : 100 % Santé ou garanties renforcées
Pour les couronnes, bridges, dentiers et lunettes, le panier 100 % Santé permet d'obtenir un équipement sans reste à charge. Si vous souhaitez des implants, des matériaux spécifiques ou des verres hors panier, regardez les plafonds annuels et les forfaits en euros de chaque contrat. Les implants dentaires, par exemple, ne sont pas remboursés par la Sécurité sociale : leur prise en charge dépend entièrement de votre mutuelle. Notre article sur la mutuelle dentaire sans plafond aide à lire ces forfaits et le plafond annuel.
L'audition : un poste clé après 70 ans
Les appareils auditifs de classe I (100 % Santé) sont pris en charge sans reste à charge, avec un renouvellement possible tous les quatre ans. Pour un appareil de classe II, plus performant, le remboursement dépend de votre contrat, dans la limite d'un plafond fixé par la réglementation des contrats responsables. Notre guide sur le remboursement des appareils auditifs détaille les montants.
Soins courants, médecines douces et services d'assistance
Selon vos habitudes, d'autres garanties peuvent compter :
- Pédicurie-podologie et ostéopathie : souvent couvertes par un forfait annuel en euros.
- Cures thermales : la mutuelle peut compléter la prise en charge de la Sécurité sociale, notamment pour l'hébergement.
- Assistance : aide-ménagère ou portage de repas après une hospitalisation, téléconsultation, soutien d'un proche aidant.
Tableau : les garanties à renforcer et celles à alléger après 70 ans
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes. Le défilement vertical de la page reste actif.
| Poste de soins | Priorité après 70 ans | Ce qu'il faut vérifier |
|---|---|---|
| Hospitalisation | À renforcer | Honoraires en % BR, chambre particulière par nuit, forfait hospitalier |
| Dentaire (prothèses, implants) | À renforcer | Plafond annuel, forfait implant, prise en charge hors 100 % Santé |
| Audition | À renforcer | Forfait par oreille en classe II, piles et entretien |
| Optique | À adapter | Forfait verres progressifs, renouvellement tous les deux ans |
| Médecines douces, cures | Selon vos habitudes | Nombre de séances et montant par séance |
| Maternité, orthodontie enfant | À alléger | Garanties inutiles qui alourdissent la cotisation |
À retenir
- Hospitalisation, dentaire et audition sont les trois garanties à renforcer en priorité.
- Le 100 % Santé assure un reste à charge nul sur certains équipements avec un contrat responsable.
- Hors panier, comparez les plafonds annuels et les forfaits en euros plutôt que les pourcentages.
Comparez les mutuelles accessibles après 70 ans selon votre âge, votre budget et vos besoins de santé.
Comparaison gratuite et sans engagement
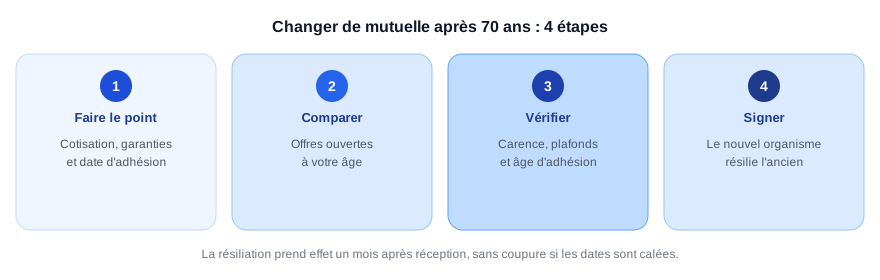
Lancer la comparaisonComment changer de mutuelle après 70 ans en 4 étapes ?
Changer de mutuelle prend rarement plus de quelques semaines et n'entraîne aucune coupure de couverture si la transition est bien organisée. Voici la méthode à suivre :
- Faire le point sur votre contrat actuel : cotisation mensuelle, tableau de garanties, date d'adhésion (plus ou moins d'un an).
- Comparer plusieurs offres accessibles à votre âge, à niveau de garanties équivalent ou mieux ciblé.
- Vérifier les garanties et les conditions : délais de carence, plafonds, exclusions, âge maximal d'adhésion.
- Signer et organiser la transition : le nouvel organisme résilie l'ancien contrat, avec un effet un mois plus tard.
Le nouvel assureur s'occupe de la résiliation
Après un an d'adhésion, vous n'avez généralement aucun courrier à envoyer : lors de la souscription, vous signez un mandat qui autorise le nouvel organisme à résilier votre ancien contrat à votre place. Il fixe la date d'effet du nouveau contrat au lendemain de la fin de l'ancien. La part de cotisation payée d'avance pour la période non couverte vous est remboursée. Pour le détail des démarches, consultez notre page sur la résiliation de mutuelle santé.
Les pièges à éviter avant de signer
- Le délai de carence : période pendant laquelle certains soins ne sont pas encore remboursés. De nombreux assureurs y renoncent si vous étiez déjà couvert sans interruption. Notre article sur la mutuelle sans délai de carence vous aide à repérer ces offres.
- Les soins programmés : si une prothèse ou une opération est prévue, demandez un devis et vérifiez qu'il sera remboursé dès le premier jour du nouveau contrat.
- Un contrat de moins d'un an : la résiliation infra-annuelle n'est pas encore possible, sauf motif prévu par la loi. Attendez la date anniversaire avant de souscrire ailleurs.
- Une cotisation plus basse, mais des plafonds plus faibles : comparez toujours le reste à charge réel, pas seulement le prix mensuel.
À retenir
- La résiliation prend effet un mois après réception de la demande par votre mutuelle.
- Le nouvel organisme peut résilier l'ancien contrat pour vous et éviter toute coupure.
- Vérifiez les délais de carence et la prise en charge des soins déjà programmés.
Besoin d'aide pour choisir ou pour comparer votre contrat actuel ?
Un conseiller Kicompare vous rappelle gratuitement pour faire le point sur vos garanties et vos besoins. 09 70 70 01 40 (appel gratuit).
Combien coûte une mutuelle après 70 ans ?
Pour une personne seule, la cotisation d'une mutuelle après 70 ans se situe le plus souvent entre 85 € et 185 € par mois, selon l'âge, le niveau de garanties et le lieu de résidence. Ces montants sont des ordres de grandeur observés sur le marché en 2026 : seul un devis personnalisé donne le tarif applicable à votre situation.
Tableau des fourchettes de prix selon l'âge
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes. Le défilement vertical de la page reste actif.
| Âge | Fourchette indicative (personne seule) | Profil de couverture |
|---|---|---|
| 70 à 74 ans | Environ 85 à 135 € par mois | De la formule essentielle à une formule renforcée |
| 75 à 79 ans | Environ 105 à 165 € par mois | Garanties intermédiaires à renforcées |
| 80 ans et plus | Environ 120 à 185 € par mois, parfois davantage | Écarts importants selon l'assureur et la région |
Ordres de grandeur constatés sur le marché en 2026, hors Alsace-Moselle, à titre d'information générale. Ils ne constituent pas un devis.
Les facteurs qui font varier le prix
- Le niveau de garanties : c'est le premier levier de prix, surtout en hospitalisation et en dentaire.
- Le lieu de résidence : les tarifs sont plus élevés dans les zones où les soins coûtent plus cher, comme l'Île-de-France.
- Le régime obligatoire : retraité du régime général, ancien indépendant ou régime local d'Alsace-Moselle.
- L'âge exact : la cotisation évolue par tranche d'âge selon les grilles de chaque assureur.
Vous avez plus de 70 ans et voulez un tarif réaliste ?
Comparez les contrats ouverts à votre âge, sans engagement.
Comparer les mutuelles après 70 ansPetite retraite : pensez à la Complémentaire santé solidaire
La Complémentaire santé solidaire (CSS) prend en charge la part complémentaire de vos soins sous conditions de ressources. Selon les barèmes publiés sur complementaire-sante-solidaire.gouv.fr, elle est gratuite depuis le 1er avril 2026 pour une personne seule en métropole jusqu'à 10 421 € de ressources annuelles. Jusqu'à 14 069 €, elle coûte au maximum 30 € par mois après 70 ans. Notre article sur la mutuelle pour petite retraite détaille les conditions.
À retenir
- Après 70 ans, une mutuelle coûte le plus souvent entre 85 € et 185 € par mois pour une personne seule.
- Le niveau de garanties et le lieu de résidence pèsent autant que l'âge dans le prix.
- Avec une petite retraite, vérifiez d'abord votre éligibilité à la CSS.
Comment payer moins cher sans perdre en garanties ?
En comparant des contrats à garanties réellement équivalentes, poste par poste, et non uniquement leur prix. Une mutuelle moins chère peut vous coûter plus au final si elle rembourse moins bien vos soins réguliers. Avant de signer, passez chaque offre au crible des critères ci-dessous. Pour vous aider à décrypter les pourcentages et forfaits, lisez notre guide pour lire un tableau de garanties.
Les 8 critères à vérifier avant de changer
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes. Le défilement vertical de la page reste actif.
| Critère | Ce qu'il faut vérifier |
|---|---|
| Prix | Cotisation mensuelle et règles d'évolution selon l'âge |
| Hospitalisation | Frais de séjour, honoraires, chambre particulière |
| Dentaire | Prothèses, implants si couverts, plafonds annuels |
| Optique | Monture, verres progressifs, fréquence de renouvellement |
| Audition | Forfait appareils auditifs et reste à charge en classe II |
| Délais de carence | Soins non remboursés immédiatement et conditions de dispense |
| Âge à la souscription | Âge maximal d'entrée et conditions particulières |
| Résiliation | Date possible et prise en charge des démarches par le nouvel assureur |
Deux leviers permettent souvent de réduire la facture sans risque : supprimer les garanties inutiles à votre âge, et concentrer les renforts sur les postes où vous dépensez réellement. Notre article sur la mutuelle senior pas chère présente d'autres pistes d'économies.
À retenir
- Comparez le reste à charge réel sur vos soins habituels, pas seulement la cotisation.
- Supprimez les garanties inutiles et renforcez les postes que vous utilisez vraiment.
- Contrôlez la carence et l'âge maximal d'adhésion avant de signer.
Changer de mutuelle après 70 ans est un droit, pas un risque, dès lors que votre contrat a plus d'un an et que vous comparez des offres accessibles à votre âge. La règle la plus importante : ne résiliez jamais avant d'avoir vérifié que le nouveau contrat couvre aussi bien, ou mieux, vos soins prioritaires dès son premier jour. Hospitalisation, dentaire, audition et délais de carence doivent guider votre choix, bien plus que le seul prix affiché. Pour aller plus loin, consultez aussi notre guide de la mutuelle senior et comment choisir une mutuelle après 60 ans.
Qui sommes-nous ?
Kicompare
Kicompare est un courtier en assurance en ligne, agréé ACPR (ORIAS n°25008243). Nous comparons plus de 100 compagnies partenaires en santé, animaux, habitation et emprunteur, pour aider chaque profil à choisir une couverture adaptée, sans être liés à un assureur en particulier.
Cet article fournit une information générale et ne constitue pas un conseil personnalisé : référez-vous toujours aux conditions générales de votre contrat. Sources : loi n° 2019-733 du 14 juillet 2019 ; Service-Public.fr – complémentaire santé ; Complémentaire santé solidaire.
Téléphone : 09 70 70 01 40 (gratuit)
Email : support@kicompare.fr
Dernière relecture : octobre 2026
FAQ : vos questions sur le changement de mutuelle après 70 ans
Y a-t-il un âge limite pour souscrire une nouvelle mutuelle ?
Aucune loi n'interdit de changer de mutuelle à 70, 75 ou 80 ans. En revanche, chaque assureur fixe librement l'âge maximal de souscription de ses contrats : certaines offres senior n'en prévoient pas, d'autres n'acceptent plus de nouveaux adhérents au-delà d'un certain âge. Il est donc utile de comparer uniquement les contrats réellement accessibles à votre âge.
Doit-on remplir un questionnaire de santé pour changer de mutuelle à 70 ans ?
Dans la très grande majorité des cas, non. Les contrats dits « solidaires », qui représentent l'essentiel des mutuelles individuelles, ne peuvent ni recueillir d'informations médicales ni fixer la cotisation selon l'état de santé. Seuls certains contrats non solidaires, plus rares, peuvent en demander un : vérifiez ce point dans les conditions générales avant de signer.
Comment éviter le délai de carence lors d'un changement de mutuelle ?
Le délai de carence est la période pendant laquelle certains soins ne sont pas encore remboursés après l'adhésion. Pour l'éviter, privilégiez un contrat qui n'en prévoit pas, ou qui y renonce si vous étiez déjà couvert sans interruption, sur présentation du certificat de radiation de votre ancienne mutuelle. Faites aussi coïncider la date d'effet du nouveau contrat avec la fin de l'ancien.
Peut-on changer de mutuelle pendant un traitement ou avant une opération ?
Oui, rien ne l'interdit. Faites toutefois établir un devis pour les soins programmés (prothèse dentaire, appareil auditif, chirurgie) et vérifiez que le nouveau contrat les rembourse dès son entrée en vigueur, sans délai de carence ni plafond inférieur à celui de votre contrat actuel. Les soins réalisés avant la date de résiliation restent pris en charge par l'ancienne mutuelle.
Qui s'occupe de résilier l'ancienne mutuelle ?
Après un an d'adhésion, c'est généralement le nouvel organisme qui envoie la demande de résiliation à votre place, grâce à un mandat signé lors de la souscription. La résiliation prend effet un mois après sa réception par l'ancienne mutuelle, et la cotisation payée d'avance pour la période non couverte vous est remboursée. Vous pouvez aussi résilier vous-même, par courrier ou en ligne. Voir aussi le modèle de lettre de résiliation.
Existe-t-il une aide pour payer sa mutuelle avec une petite retraite après 70 ans ?
Oui, la Complémentaire santé solidaire (CSS) prend en charge la part complémentaire des soins sous conditions de ressources. Depuis le 1er avril 2026, elle est gratuite pour une personne seule en métropole dont les ressources annuelles ne dépassent pas 10 421 €. Jusqu'à 14 069 € de ressources annuelles, elle coûte au maximum 30 € par mois à partir de 70 ans.