
En résumé
Une mutuelle dentaire remboursant tous vos soins sans aucune limite n'existe pratiquement pas. La plupart des contrats fixent un plafond annuel ou un forfait par implant. La Sécurité sociale rembourse une couronne à 60 % d'une base de 120 €, soit 72 € (source : Ameli). Après 60 ans, l'enjeu est donc de choisir un contrat aux plafonds élevés, adaptés à vos soins : couronnes, implants ou remboursement d'un dentier.
Existe-t-il vraiment une mutuelle dentaire sans plafond ?
Au sens strict, non : une mutuelle qui rembourserait tous vos frais dentaires réels, sans limite de montant ni de nombre d'actes, n'existe pratiquement pas sur le marché français. En revanche, certains contrats suppriment le plafond sur une partie des soins ou fixent des limites assez hautes pour couvrir l'essentiel d'un gros projet dentaire.
La promesse du remboursement illimité face à la réalité des contrats
Lorsqu'une offre est présentée comme « sans plafond », cela signifie souvent qu'il n'y a pas de montant annuel maximal sur les prothèses remboursées par la Sécurité sociale. Mais le remboursement reste calculé en pourcentage de la base de remboursement, ce qui limite déjà, acte par acte, ce que vous percevrez. Les implants, eux, relèvent presque toujours d'un forfait séparé.
Les limites que vous rencontrerez le plus souvent dans un tableau de garanties sont les suivantes :
- Le plafond annuel : un montant maximal en euros remboursé chaque année sur le poste dentaire ou sur les prothèses.
- Le forfait implantologie : une somme fixe par implant, souvent assortie d'un nombre maximal d'implants par an.
- Le plafond évolutif : un montant qui augmente avec votre ancienneté dans le contrat (année 1, année 2, année 3).
- La limite en nombre d'actes : par exemple un nombre maximal de couronnes remboursées à taux renforcé par an.
Pourquoi les assureurs fixent-ils des plafonds sur le dentaire ?
Les prothèses et les implants comptent parmi les soins les plus coûteux, et le prix facturé par le dentiste est libre hors panier 100 % Santé. Sans plafond, un assureur ne pourrait pas prévoir ses dépenses, et la cotisation de tous les adhérents augmenterait fortement. Le plafond est donc un outil de maîtrise du tarif : plus il est élevé, plus la cotisation l'est aussi, en particulier après 60 ans.
À retenir
- Une mutuelle dentaire réellement illimitée sur tous les soins n'existe pratiquement pas.
- « Sans plafond » vise souvent un seul poste, rarement les implants.
- Plafond annuel, forfait implant et plafond évolutif sont les trois limites à repérer.
Quelles garanties dentaires comparer selon vos soins ?
La bonne mutuelle dentaire n'est pas forcément celle qui affiche le pourcentage le plus élevé, mais celle dont les garanties correspondent à vos soins prévus. Un senior qui a besoin de deux couronnes n'a pas les mêmes priorités qu'un senior qui envisage trois implants ou une prothèse amovible complète.
Tableau comparatif : quel niveau de garantie selon votre projet dentaire ?
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes. Le défilement vertical de la page reste actif.
| Votre projet | Garantie à regarder en priorité | Erreur fréquente | Conseil Kicompare |
|---|---|---|---|
| Couronne ou bridge du panier 100 % Santé | Contrat responsable (inclut le reste à charge zéro) | Payer une formule haut de gamme inutile | Demandez d'abord l'option 100 % Santé sur le devis |
| Couronnes hors panier (matériau ou dent non éligible) | Taux prothèses en % de la base (300 %, 400 %…) | Croire que 400 % couvre 400 % du prix | Traduisez le pourcentage en euros : 400 % = 480 € par couronne |
| Un ou plusieurs implants | Forfait implantologie en euros par implant et nombre d'implants par an | Confondre taux prothèses et forfait implant | Vérifiez le forfait, le plafond annuel et la carence propres aux implants |
| Plusieurs actes la même année | Plafond dentaire annuel global | Calculer chaque acte isolément | Additionnez tous les actes du devis et comparez au plafond |
| Soins prévus dans 2 ou 3 ans | Plafond évolutif selon l'ancienneté | Ne regarder que le plafond de la première année | Un plafond progressif peut être avantageux si vous pouvez attendre |
Les mutuelles à plafonds évolutifs : un bonus de fidélité
De nombreuses formules senior prévoient un plafond dentaire qui augmente avec l'ancienneté. À titre d'exemple illustratif, un contrat peut rembourser jusqu'à 500 € la première année, 1 000 € la deuxième et 1 500 € à partir de la troisième. Ce mécanisme est intéressant si vos soins peuvent être programmés, mais peu utile si un implant doit être posé dans les prochains mois.
À retenir
- Choisissez vos garanties selon vos soins prévus, pas selon le pourcentage affiché.
- Les implants dépendent d'un forfait spécifique, distinct du taux prothèses.
- Un plafond évolutif est avantageux uniquement si vous pouvez différer vos soins.
Comparez les mutuelles senior aux garanties dentaires les plus élevées et estimez votre reste à charge.
Comparaison gratuite et sans engagement
Comparer les mutuelles dentairesComment fonctionnent les remboursements dentaires haut de gamme ?
Votre remboursement dentaire se construit en deux étages : la Sécurité sociale verse d'abord sa part, calculée sur une base officielle, puis votre mutuelle complète selon les garanties de votre contrat. Comprendre ces deux étages permet de lire n'importe quel tableau de garanties sans se tromper.
La base de remboursement de la Sécurité sociale (BRSS) expliquée
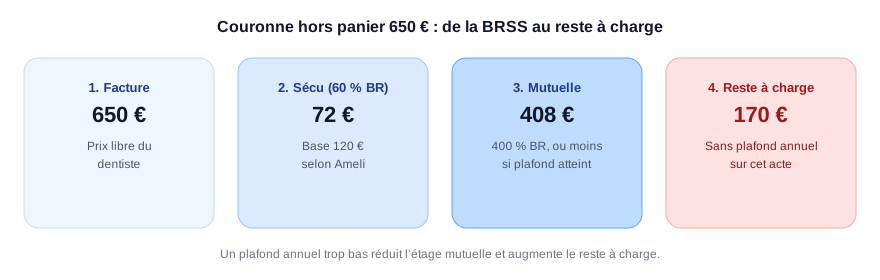
La BRSS est le tarif de référence fixé par l'Assurance Maladie pour chaque acte. Depuis le 1er octobre 2023, la Sécurité sociale rembourse les soins dentaires et les prothèses à 60 % de cette base, contre 70 % auparavant. Pour une couronne, la base est de 120 € : la Sécurité sociale verse donc 72 €, quel que soit le prix facturé par le dentiste, comme le précise la fiche Ameli sur les prothèses dentaires.
Une garantie de mutuelle exprimée en pourcentage (« 300 % BR ») inclut en général la part de la Sécurité sociale. Notre guide sur les pourcentages de remboursement mutuelle détaille ce calcul avec d'autres exemples.
Le panier 100 % Santé : quand le « sans plafond » devient inutile
Le panier 100 % Santé regroupe des couronnes, bridges et prothèses amovibles à prix plafonnés, remboursés intégralement par l'Assurance Maladie et votre mutuelle si votre contrat est responsable. Le dentiste doit obligatoirement vous proposer cette option sur son devis lorsqu'elle existe pour votre soin. Pour ces prothèses, un contrat haut de gamme n'apporte aucun remboursement supplémentaire.
Le panier ne couvre toutefois pas tous les matériaux sur toutes les dents, par exemple certaines couronnes céramiques sur les molaires. Hors panier, un contrat responsable ne doit rembourser au minimum que le ticket modérateur, soit 48 € par couronne : c'est là que le niveau de votre garantie fait la différence.
Implants dentaires : pourquoi le forfait de la mutuelle est décisif
La pose d'un implant (racine et pilier) n'est en règle générale pas remboursée par la Sécurité sociale. Seule la couronne posée sur l'implant peut bénéficier d'une prise en charge limitée. Le remboursement repose donc presque entièrement sur le forfait implantologie de votre mutuelle. Pour connaître les montants détaillés, consultez notre article sur le remboursement d'un implant dentaire.
À retenir
- La Sécurité sociale rembourse 60 % de la base : 72 € pour une couronne.
- Le 100 % Santé supprime le reste à charge sur certaines prothèses, quel que soit le niveau du contrat.
- L'implant n'est pas remboursé par la Sécurité sociale : seul le forfait mutuelle compte.
Combien allez-vous vraiment payer ? Exemples chiffrés
Les exemples ci-dessous utilisent des prix illustratifs, les tarifs réels variant selon le dentiste et la région. Ils montrent surtout l'effet du taux de garantie et du plafond annuel sur votre reste à charge. Pour un calcul précis, appuyez-vous toujours sur votre devis dentaire.
Exemple 1 : une couronne hors panier 100 % Santé facturée 650 €
| Niveau de garantie | Sécurité sociale | Mutuelle | Reste à charge |
|---|---|---|---|
| 100 % BR (minimum responsable) | 72 € | 48 € | 530 € |
| 300 % BR | 72 € | 288 € | 290 € |
| 400 % BR | 72 € | 408 € | 170 € |
Exemple 2 : quatre couronnes la même année, avec ou sans plafond
Prenons quatre couronnes à 650 €, soit 2 600 € de devis, avec une garantie à 400 % BR. La Sécurité sociale verse 288 €. Sans plafond, la mutuelle verse 1 632 € et votre reste à charge est de 680 €. Avec un plafond annuel de 1 000 €, la mutuelle s'arrête à 1 000 € et votre reste à charge grimpe à 1 312 €, soit près du double.
Exemple 3 : un implant (racine et pilier) facturé 1 300 €
La Sécurité sociale ne verse rien sur l'implant lui-même. Avec un forfait implantologie de 500 € par implant, votre reste à charge est de 800 €. Avec un forfait de 800 €, il descend à 500 €. La couronne posée sur l'implant est facturée en plus et remboursée selon les garanties prothèses du contrat.
Vous avez un devis couronnes ou implants ?
Estimez votre reste à charge en comparant les forfaits dentaires, sans engagement.
Estimer mon reste à charge dentaireÀ retenir
- Passer de 100 % à 400 % BR réduit le reste à charge de 360 € par couronne.
- Sur plusieurs actes, le plafond annuel pèse souvent plus lourd que le taux.
- Pour un implant, comparez directement les forfaits en euros.
Quels points vérifier avant de souscrire une mutuelle dentaire renforcée ?
Quatre points font la différence entre une bonne et une mauvaise surprise au moment du remboursement. Vérifiez-les sur le tableau de garanties et les conditions générales, jamais sur la seule plaquette commerciale.
1. Le délai de carence sur les prothèses et les implants
Le délai de carence est la période, après la souscription, pendant laquelle certains soins ne sont pas remboursés. Il s'applique fréquemment aux prothèses et aux implants et peut durer plusieurs mois. Si vos soins sont urgents, orientez-vous vers une mutuelle sans délai de carence, en vérifiant que le plafond de première année reste suffisant.
2. Le plafond annuel global, toutes garanties dentaires confondues
Certains contrats affichent des taux élevés acte par acte, mais regroupent prothèses, implants et orthodontie sous un même plafond annuel. Additionnez tous les actes de votre devis et comparez le total à ce plafond. Vérifiez aussi si le plafond court sur l'année civile ou sur la date anniversaire du contrat.
3. Le tiers payant dentaire et l'accord de prise en charge
Pour les prothèses, le dentiste doit vous remettre un devis détaillé avant les soins. Transmettez-le à votre mutuelle pour obtenir une estimation écrite du remboursement et, si possible, un accord de tiers payant qui vous évite d'avancer une partie des frais. Notre guide explique comment envoyer un devis à sa mutuelle.
4. Le réseau de soins partenaires (Santéclair, Kalixia, Itelis)
De nombreuses mutuelles sont adossées à un réseau de soins comme Santéclair, Kalixia ou Itelis. Les dentistes partenaires pratiquent des tarifs négociés, notamment sur les implants et les prothèses, ce qui peut réduire votre reste à charge sans changer votre garantie. Vérifiez si un dentiste du réseau exerce près de chez vous.
À retenir
- Vérifiez le délai de carence propre aux prothèses et aux implants.
- Additionnez vos actes et comparez le total au plafond annuel global.
- Faites chiffrer votre devis par la mutuelle avant de commencer les soins.
- Un réseau de soins peut faire baisser la facture elle-même.
Vous avez déjà un devis dentaire ?
Un conseiller Kicompare vous rappelle gratuitement pour estimer votre reste à charge et comparer les garanties adaptées à vos soins. 09 70 70 01 40 (appel gratuit).
Plutôt que de chercher une mutuelle dentaire sans aucun plafond, qui n'existe pratiquement pas, partez de votre devis : demandez d'abord l'option 100 % Santé, puis comparez les taux prothèses, les forfaits implants, le plafond annuel et le délai de carence des contrats. Après 60 ans, c'est cette lecture acte par acte qui vous permet de payer une cotisation juste tout en limitant réellement votre reste à charge. Le même raisonnement vaut après 70 ans. Pour aller plus loin, consultez notre page dédiée à l'assurance dentaire.
Qui sommes-nous ?
Kicompare
Kicompare est un courtier en assurance en ligne, agréé ACPR (ORIAS n°25008243). Nous comparons plus de 100 compagnies partenaires en santé, animaux, habitation et emprunteur, pour aider chaque profil à choisir une couverture adaptée, sans être liés à un assureur en particulier.
Cet article fournit une information générale et ne constitue pas un conseil personnalisé : référez-vous toujours aux conditions générales de votre contrat. Sources : Ameli – prothèses dentaires ; Ameli – 100 % Santé dentaire.
Téléphone : 09 70 70 01 40 (gratuit)
Email : support@kicompare.fr
Dernière relecture : octobre 2026
FAQ : vos questions sur la mutuelle dentaire sans plafond
Existe-t-il une mutuelle dentaire sans plafond et sans délai de carence ?
Certaines mutuelles proposent des formules sans délai de carence, et d'autres des garanties dentaires sans plafond annuel sur certains actes, mais réunir les deux sur l'ensemble des soins dentaires est rare. Quand un contrat supprime la carence, il compense souvent par un plafond réduit la première année ou par une cotisation plus élevée. Il faut donc lire le tableau de garanties acte par acte avant de souscrire.
Une garantie dentaire à 400 % signifie-t-elle que la mutuelle rembourse 400 % de la facture ?
Non. Le pourcentage s'applique à la base de remboursement de la Sécurité sociale, et non au prix facturé par le dentiste. Pour une couronne, cette base est de 120 € : une garantie à 400 % de la base correspond donc à un remboursement total de 480 €, Sécurité sociale comprise, quel que soit le prix réel de la couronne.
Les implants dentaires sont-ils remboursés par la Sécurité sociale ?
En règle générale, non : la pose de l'implant (racine et pilier) n'est pas remboursée par l'Assurance Maladie, sauf rares situations médicales particulières. Seule la couronne posée sur l'implant peut bénéficier d'une prise en charge limitée. Le remboursement de l'implant repose donc presque entièrement sur le forfait implantologie de la mutuelle, souvent exprimé en euros par implant et par an.
Le 100 % Santé dentaire suffit-il pour un senior ?
Le panier 100 % Santé permet d'obtenir certaines couronnes, bridges et prothèses amovibles sans reste à charge avec un contrat responsable, quel que soit le niveau de la mutuelle. Il ne couvre pas les implants et n'inclut pas tous les matériaux sur toutes les dents. Un senior qui envisage des implants ou des prothèses hors panier a donc intérêt à vérifier son forfait dentaire.
Peut-on changer de mutuelle juste avant des soins dentaires importants ?
Oui, après un an de contrat, une mutuelle individuelle peut être résiliée à tout moment, avec un effet un mois après la demande. Le risque principal est le délai de carence du nouveau contrat, qui peut retarder le remboursement des prothèses ou des implants de plusieurs mois. Il est conseillé de vérifier la date d'effet des garanties dentaires avant de fixer le rendez-vous chez le dentiste. Voir aussi comment changer de mutuelle.
Comment vérifier son remboursement avant de commencer les soins ?
Pour une prothèse, le dentiste doit remettre un devis détaillé avant les soins, avec une option 100 % Santé lorsqu'elle existe. Ce devis peut être transmis à la mutuelle pour obtenir une estimation écrite du remboursement. Cette démarche gratuite permet de connaître le reste à charge exact et de comparer, si besoin, avec d'autres contrats.