


En résumé
Le pourcentage affiché par votre mutuelle ne s'applique pas à votre facture, mais à la base de remboursement de la Sécurité sociale (BRSS). Pour une consultation dont la base est de 30 € (tarif Ameli 2026), une garantie à 100 % rembourse au maximum 30 € au total, 200 % jusqu'à 60 € et 300 % jusqu'à 90 €, Sécurité sociale comprise et jamais au-delà du prix payé. Pour décrypter le reste de votre contrat, consultez notre guide pour lire un tableau de garanties mutuelle et le hub remboursements mutuelle.
Sommaire
Que signifie le pourcentage de remboursement d'une mutuelle ?
Un pourcentage de remboursement indique le montant maximal que vous pouvez récupérer, exprimé par rapport à un tarif officiel fixé par l'Assurance Maladie. Ce n'est donc pas un pourcentage de ce que vous payez réellement chez le médecin, le dentiste ou à l'hôpital. C'est la source de la plupart des mauvaises surprises au moment du décompte.
La base de remboursement de la Sécurité sociale (BRSS), point de départ de tout calcul
La base de remboursement de la Sécurité sociale (BRSS, souvent abrégée BR sur les tableaux de garanties) est le tarif de référence que l'Assurance Maladie retient pour chaque acte. En 2026, elle est par exemple de 30 € pour une consultation chez un médecin généraliste en secteur 1 et de 31,50 € pour la plupart des spécialistes en secteur 1, selon les barèmes publiés sur Ameli.
La Sécurité sociale rembourse ensuite un pourcentage de cette base : 70 % pour une consultation médicale dans le parcours de soins, 60 % pour les soins dentaires. Votre mutuelle intervient en complément, toujours en prenant cette même base comme unité de mesure. Pour le circuit global, voir aussi notre page sur les remboursements mutuelle.
Tarif conventionné et dépassement d'honoraires : la différence qui change tout
Un médecin en secteur 1 applique le tarif conventionné, égal à la base de remboursement. Un médecin en secteur 2 peut fixer des honoraires plus élevés : la partie qui dépasse la base s'appelle un dépassement d'honoraires. C'est précisément pour couvrir ces dépassements que les mutuelles proposent des niveaux supérieurs à 100 %. Notre article sur les dépassements d'honoraires et leur remboursement détaille ce mécanisme secteur par secteur.
Sécurité sociale incluse ou en complément : la mention à vérifier
Sur la plupart des tableaux de garanties, le pourcentage correspond au remboursement total, Sécurité sociale comprise. On trouve alors les mentions « RO inclus » (régime obligatoire inclus) ou « y compris Sécurité sociale ». Certains contrats indiquent au contraire la part de la mutuelle seule, avec la mention « en complément de la Sécurité sociale » : un « 100 % en complément » équivaut alors à 170 % BR au total pour une consultation remboursée à 70 % par la Sécu.
Dans la suite de cet article, tous les pourcentages s'entendent Sécurité sociale incluse, la convention la plus répandue.
À retenir
- Le pourcentage s'applique à la base de remboursement (BRSS), pas au prix payé.
- Au-delà de 100 %, la garantie sert à couvrir les dépassements d'honoraires.
- Vérifiez toujours si votre tableau indique « Sécurité sociale incluse » ou « en complément ».
Source : Ameli – Consultations en métropole : vos remboursements.
Que couvrent 100 %, 150 %, 200 %, 300 % et 400 % ?
Chaque palier multiplie le plafond de remboursement total par rapport à la base de la Sécurité sociale. Pour une base de 30 €, une garantie à 100 % rembourse au maximum 30 €, une garantie à 200 % jusqu'à 60 €, et une garantie à 300 % jusqu'à 90 €. Le tableau ci-dessous traduit chaque niveau en euros.
Tableau : les pourcentages traduits en euros
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes.
| Garantie (Sécu incluse) | Remboursement total maximal | Dont part Sécurité sociale (70 %) | Part mutuelle maximale | Dépassement couvert |
|---|---|---|---|---|
| 100 % BR | 30 € | 21 € | 9 € | Aucun |
| 150 % BR | 45 € | 21 € | 24 € | Jusqu'à 15 € |
| 200 % BR | 60 € | 21 € | 39 € | Jusqu'à 30 € |
| 300 % BR | 90 € | 21 € | 69 € | Jusqu'à 60 € |
| 400 % BR | 120 € | 21 € | 99 € | Jusqu'à 90 € |
Calcul pour une base de remboursement de 30 € (consultation de médecin généraliste secteur 1, tarif 2026). Montants avant déduction de la participation forfaitaire de 2 €, et toujours dans la limite des frais réellement engagés.
Mutuelle à 100 % : le tarif de base, sans les dépassements
Une garantie à 100 % BR complète simplement la Sécurité sociale jusqu'au tarif conventionné. Elle suffit pour les médecins en secteur 1 qui ne pratiquent pas de dépassement. En revanche, dès qu'un praticien facture au-delà de la base, tout l'écart reste à votre charge. Un « 100 % » ne veut donc pas dire « tout remboursé ».
Mutuelle à 150 % ou 200 % : les dépassements modérés
Ces niveaux intermédiaires couvrent les dépassements d'honoraires courants des spécialistes en secteur 2. À 200 %, vous pouvez être remboursé jusqu'au double de la base, ce qui couvre souvent l'intégralité d'une consultation de spécialiste facturée autour de 50 à 60 €.
Mutuelle à 300 % et plus : les soins coûteux
Les garanties à 300 % ou 400 % BR prennent tout leur sens pour les postes où l'écart entre la base et le prix réel est important : honoraires de chirurgien en clinique, prothèses dentaires hors panier 100 % Santé, certains actes techniques. Pour une simple consultation, elles apportent rarement plus qu'une garantie à 200 %.
La limite réglementaire des contrats responsables
La grande majorité des mutuelles sont des contrats responsables, qui respectent un cahier des charges fixé par l'État. Parmi ces règles : lorsque le médecin n'adhère pas à l'OPTAM (option de pratique tarifaire maîtrisée, un engagement à modérer ses dépassements), la prise en charge des dépassements est plafonnée à 100 % de la base, soit 200 % BR au total. Même si votre tableau affiche 300 %, vous serez donc remboursé au maximum à 200 % chez ce médecin. Retrouvez toutes ces règles dans notre article sur le contrat responsable et ses garanties minimales.
À retenir
- 100 % BR couvre le tarif de base, jamais les dépassements d'honoraires.
- 150 % à 200 % couvrent la plupart des dépassements de consultation.
- 300 % et plus servent surtout à l'hospitalisation et au dentaire.
- Chez un médecin non adhérent à l'OPTAM, le remboursement est limité à 200 % BR.
Comparaison gratuite et sans engagement — niveau de remboursement adapté
Comment calculer le remboursement de sa mutuelle ?
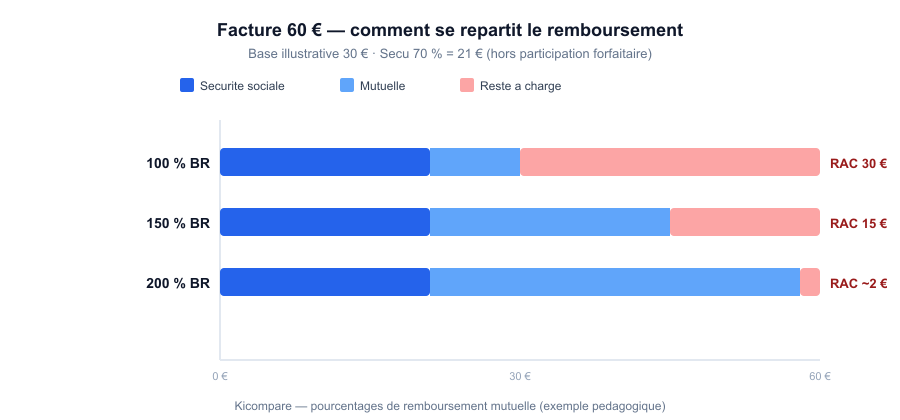
Le calcul tient en trois étapes : on détermine le plafond total, on retire la part de la Sécurité sociale, puis on compare avec la facture. Le résultat donne la part payée par la mutuelle et votre reste à charge, c'est-à-dire la somme qui sort réellement de votre poche.
La formule en trois étapes
- Plafond total = base de remboursement × pourcentage de la garantie. Ce plafond ne peut jamais dépasser le prix facturé.
- Part de la mutuelle = plafond total – remboursement de la Sécurité sociale (avant déduction de la participation forfaitaire).
- Reste à charge = prix facturé – remboursement net de la Sécurité sociale – part de la mutuelle.
Les sommes qu'aucun pourcentage ne rembourse
Même avec une garantie élevée, certains montants restent à votre charge, car la réglementation des contrats responsables interdit aux mutuelles de les rembourser :
- Participation forfaitaire : 2 € retenus par l'Assurance Maladie sur chaque consultation ou acte médical, dans la limite de 50 € par an.
- Franchises médicales : un montant fixe retenu sur les médicaments, les actes paramédicaux et les transports sanitaires, également plafonné chaque année (montants à jour sur Ameli).
À l'inverse, le forfait hospitalier, passé de 20 € à 23 € par jour en hôpital ou en clinique depuis le 1er mars 2026, doit être pris en charge par un contrat responsable. Notre article sur le forfait hospitalier et la chambre particulière détaille ce poste.
Simulateur : calculez votre reste à charge
Saisissez le prix facturé, la base de remboursement et le pourcentage de votre garantie pour obtenir une estimation immédiate.
À retenir
- Plafond total = base × pourcentage, dans la limite du prix facturé.
- La mutuelle verse la différence entre ce plafond et la part de la Sécu.
- La participation forfaitaire de 2 € reste toujours à votre charge.
Source : Service-Public – hausse du forfait hospitalier au 1er mars 2026 (arrêté du 27 février 2026).
Exemples concrets : combien êtes-vous vraiment remboursé ?
Rien ne vaut un exemple chiffré pour comprendre l'effet réel d'un pourcentage. Les cas ci-dessous utilisent les bases de remboursement 2026 publiées par l'Assurance Maladie, appliquées à des prix facturés courants. Ces prix sont des hypothèses d'illustration : seul le devis de votre praticien fait foi.
Consultation chez un spécialiste secteur 2 adhérent à l'OPTAM
Hypothèse : un dermatologue facture 60 €. Base de remboursement : 31,50 €. La Sécurité sociale rembourse 70 % de la base, soit 22,05 €, moins la participation forfaitaire de 2 € : 20,05 € versés.
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes.
| Garantie | Plafond total | Sécurité sociale | Mutuelle | Reste à charge |
|---|---|---|---|---|
| 100 % BR | 31,50 € | 20,05 € | 9,45 € | 30,50 € |
| 150 % BR | 47,25 € | 20,05 € | 25,20 € | 14,75 € |
| 200 % BR | 60 € (plafonné à la facture) | 20,05 € | 37,95 € | 2 € |
| 300 % BR | 60 € (plafonné à la facture) | 20,05 € | 37,95 € | 2 € |
Dans ce cas, passer de 200 % à 300 % ne change rien : la facture est déjà entièrement couverte, hors participation forfaitaire. Pour d'autres situations (hors parcours de soins, accès direct), consultez notre article sur le remboursement d'une consultation de spécialiste.
Le même spécialiste, non adhérent à l'OPTAM
Hypothèse : même prix de 60 €, mais le médecin n'a pas signé l'OPTAM. La base de remboursement tombe alors à 23 €, et la Sécurité sociale ne verse plus que 14,10 € (70 % de 23 €, moins 2 €).
- Garantie 100 % BR : remboursement total de 21 €, reste à charge de 39 €
- Garantie 200 % BR : remboursement total de 44 €, reste à charge de 16 €
- Garantie affichée à 300 % BR : plafonnée à 200 % par la règle des contrats responsables, reste à charge identique de 16 €
À prix égal, choisir un médecin adhérent à l'OPTAM réduit donc nettement votre reste à charge. L'annuaire santé d'Ameli indique le secteur et l'adhésion de chaque praticien.
Couronne dentaire hors panier 100 % Santé
Hypothèse : une couronne céramique facturée 600 € en tarif libre. Base de remboursement : 120 €, remboursée à 60 % par la Sécurité sociale, soit 72 €. Ici, l'écart entre la base et le prix est tel que seuls les pourcentages élevés font une vraie différence.
| Garantie | Plafond total | Mutuelle | Reste à charge |
|---|---|---|---|
| 100 % BR | 120 € | 48 € | 480 € |
| 200 % BR | 240 € | 168 € | 360 € |
| 300 % BR | 360 € | 288 € | 240 € |
| 400 % BR | 480 € | 408 € | 120 € |
Avec une couronne du panier 100 % Santé, le reste à charge serait de 0 € quel que soit votre pourcentage, à condition d'avoir un contrat responsable. Notre article sur le remboursement d'une couronne dentaire compare les matériaux et les paniers. Pour une prothèse amovible, voir aussi le remboursement d'un dentier.
Honoraires de chirurgien lors d'une hospitalisation
Hypothèse simplifiée : une intervention dont la base de remboursement est de 300 €, facturée 750 € par un chirurgien adhérent à l'OPTAM en clinique. Avec une garantie à 100 % BR, les 450 € de dépassement restent à votre charge. À 200 % BR, le plafond monte à 600 € et le reste à charge descend à 150 €. À 300 % BR, le plafond de 900 € couvre l'intégralité des honoraires, hors participations forfaitaires réglementaires. Pour aller plus loin sur ce poste, consultez notre page mutuelle hospitalisation.
À retenir
- Pour une consultation, au-delà de 200 % BR le gain est souvent nul.
- Chez un médecin non OPTAM, la base est plus faible et le remboursement plafonné.
- En dentaire et en chirurgie, chaque palier supplémentaire réduit fortement le reste à charge.
Pourcentage ou forfait en euros : quelle différence ?
Un pourcentage dépend de la base de la Sécurité sociale, alors qu'un forfait en euros fixe directement un montant maximal, par an ou par équipement. Le pourcentage est pertinent quand la base reflète à peu près le prix réel. Le forfait est plus lisible quand la base est très faible, voire inexistante.
Quand un pourcentage est le bon indicateur
Les consultations, les actes techniques, l'hospitalisation et une grande partie des soins dentaires disposent d'une base de remboursement significative. Le pourcentage permet alors de mesurer précisément votre couverture face aux dépassements.
Quand un forfait en euros est plus parlant
- Lunettes hors 100 % Santé (classe B) : la base de la Sécurité sociale n'est que de quelques centimes. Un « 300 % BR » ne représenterait presque rien, d'où l'usage de forfaits en euros, avec une monture prise en charge au maximum à 100 € par un contrat responsable.
- Médecines douces (ostéopathie, sophrologie) : non remboursées par la Sécurité sociale, elles n'ont pas de base. Seul un forfait par séance ou par an peut s'appliquer.
- Chambre particulière : elle est généralement couverte par un forfait journalier en euros.
Certains contrats combinent les deux, par exemple « 100 % BR + 150 € par an » en orthodontie. Lisez alors les deux composantes séparément. Notre article sur le remboursement des lunettes par la mutuelle illustre bien ce fonctionnement au forfait. Pour les médecines douces, voir aussi le remboursement ostéopathe.
À retenir
- Le pourcentage est fiable quand la base de remboursement est proche du prix réel.
- En optique classe B et en médecines douces, comparez les forfaits en euros.
- Une garantie mixte (% BR + forfait) se lit en additionnant les deux.
Quel pourcentage choisir selon vos besoins ?
Le bon pourcentage est celui qui correspond aux tarifs des soignants que vous consultez réellement, pas le plus élevé. Un niveau trop bas laisse des dépassements à votre charge, un niveau trop haut alourdit votre cotisation pour une couverture que vous n'utiliserez pas. Les repères ci-dessous sont indicatifs et ne remplacent pas une étude de votre situation.
Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes.
| Votre profil | Repère souvent suffisant | Point de vigilance |
|---|---|---|
| Peu de consultations, médecins en secteur 1 | 100 % BR sur les soins courants | Gardez une bonne garantie hospitalisation, même en bonne santé |
| Spécialistes réguliers en secteur 2 | 150 à 200 % BR | Chez un médecin non OPTAM, le remboursement reste plafonné à 200 % BR |
| Chirurgie programmée, clinique privée | 200 à 300 % BR sur les honoraires | Demandez le devis du chirurgien et vérifiez le forfait chambre particulière |
| Prothèses dentaires hors 100 % Santé | 300 à 400 % BR ou plus | Plafonds annuels et délais de carence fréquents sur ce poste |
| Lunettes ou lentilles hors 100 % Santé | Forfait en euros adapté à votre correction | Un pourcentage élevé n'a presque aucun effet en optique classe B |
| Senior, besoins dentaires, auditifs, hospitaliers | Garanties renforcées sur ces trois postes | Comparez le coût annuel total, pas seulement les pourcentages |
Pour objectiver votre choix, reprenez vos dépenses de santé des deux dernières années, repérez les postes où vous avez eu un reste à charge, puis comparez les garanties sur ces postes précis. Si vous avez plus de 60 ans, notre page dédiée à la mutuelle senior détaille les postes à renforcer en priorité. Pour lire votre contrat dans son ensemble, voir aussi comment lire un contrat de mutuelle.
À retenir
- Choisissez le pourcentage en fonction des tarifs réels de vos soignants.
- Renforcez en priorité les postes où vous avez déjà eu un reste à charge.
- Comparez le rapport entre cotisation annuelle et remboursements attendus.
Un doute sur ce que signifient les pourcentages de votre contrat ?
Un conseiller Kicompare vous rappelle gratuitement pour traduire vos garanties en euros et estimer votre reste à charge. 09 70 70 01 40 (appel gratuit).
Un pourcentage de remboursement ne se lit jamais seul : il se multiplie par la base de la Sécurité sociale, s'entend le plus souvent Sécu incluse et ne dépasse jamais le prix payé. 100 % couvre le tarif de base, 200 % la plupart des dépassements de consultation, 300 % et plus les soins coûteux comme la chirurgie ou les prothèses dentaires. Avant de changer de contrat, traduisez vos garanties en euros sur vos soins habituels, puis comparez les mutuelles santé sur cette base concrète. Les informations de cet article sont générales et ne remplacent pas l'étude personnalisée de votre situation.
Qui sommes-nous ?
Kicompare
Kicompare est un courtier en assurance en ligne, agréé ACPR (ORIAS n°25008243). Nous comparons plus de 100 compagnies partenaires en santé, animaux, habitation et emprunteur, pour aider chaque profil à choisir une couverture adaptée, sans être liés à un assureur en particulier.
Téléphone : 09 70 70 01 40 (gratuit)
Email : support@kicompare.fr
Dernière relecture : octobre 2026
Ces pourcentages sont surtout décisifs en clinique privée : voir aussi la mutuelle hospitalisation seule. En cas de cumul de contrats, le second n’applique ses pourcentages que sur le reste à charge — détail dans peut-on avoir 2 mutuelles. En ALD, les pourcentages restent utiles hors affection exonérée : voir mutuelle et ALD.
FAQ : vos questions sur les pourcentages de remboursement
Que signifie 100 % BR sur un tableau de garanties de mutuelle ?
100 % BR signifie que la Sécurité sociale et la mutuelle remboursent ensemble jusqu'à 100 % de la base de remboursement de la Sécurité sociale (BRSS), et non 100 % du prix payé. Pour une consultation dont la base est de 30 €, le remboursement total est plafonné à 30 €. Si le médecin facture plus cher, le dépassement d'honoraires reste à votre charge.
Une mutuelle à 200 % rembourse-t-elle deux fois le prix de la facture ?
Non. 200 % BR signifie que le remboursement total, Sécurité sociale comprise, peut atteindre deux fois la base de remboursement, soit 60 € pour une base de 30 €. Une mutuelle ne rembourse jamais plus que la dépense réellement engagée : pour une facture de 50 €, le remboursement ne dépassera pas 50 €.
Une mutuelle à 300 % rembourse-t-elle tous les dépassements d'honoraires ?
Pas toujours. Une garantie à 300 % BR couvre les dépassements jusqu'à trois fois la base de remboursement. Avec un contrat responsable, la prise en charge des dépassements d'un médecin non adhérent à l'OPTAM est toutefois limitée à 100 % de la base, soit 200 % BR au total, même si votre tableau affiche 300 %.
Le pourcentage affiché par la mutuelle inclut-il le remboursement de la Sécurité sociale ?
Dans la grande majorité des tableaux de garanties, oui : le pourcentage indique le remboursement total, Sécurité sociale incluse, souvent noté « RO inclus » ou « y compris Sécurité sociale ». Certains contrats expriment au contraire la part de la mutuelle seule, avec la mention « en complément de la Sécurité sociale ». Vérifiez cette mention en tête de colonne avant tout calcul.
Pourquoi reste-t-il 2 € à payer chez le médecin même avec une mutuelle à 100 % ?
Ces 2 € correspondent à la participation forfaitaire déduite par l'Assurance Maladie sur chaque consultation ou acte médical remboursé, dans la limite de 50 € par an. Les contrats responsables, qui représentent la grande majorité des mutuelles, n'ont pas le droit de la rembourser. Elle reste donc à votre charge quel que soit le pourcentage de votre garantie.
Quel pourcentage de mutuelle choisir pour consulter un spécialiste en secteur 2 ?
Pour un spécialiste en secteur 2 qui pratique des dépassements modérés, une garantie de 150 à 200 % BR couvre souvent l'essentiel de la facture si le médecin adhère à l'OPTAM. Pour un médecin non adhérent, le remboursement est limité à 200 % BR par la réglementation des contrats responsables. Renseignez-vous sur le tarif pratiqué avant le rendez-vous pour estimer votre reste à charge.