Kicompare
Mutuelle Santé

Mutuelle et ALD : quelle prise en charge pour votre affection de longue durée ?

ALD à 100 % : la Sécu ne paie pas tout. Dépassements, forfait hospitalier, optique et dentaire : quel reste à charge et quelle mutuelle en 2026 ?

Données sécurisées. Comparaison gratuite. Facile à utiliser.
4,8
Très bien noté4,8/5
Photo de Camille Renard

Écrit par Camille Renard

Experte assurance – Kicompare

Publié le 4 octobre 2026

Mis à jour le 4 octobre 2026

15 min de lecture

En résumé

Être en ALD ne veut pas dire que tout est gratuit. L'Assurance Maladie rembourse à 100 % de sa base de remboursement les seuls soins liés à l'affection : les dépassements d'honoraires, le forfait hospitalier (23 € par jour depuis mars 2026), la chambre particulière et les soins hors ALD restent à payer. Une mutuelle reste donc utile, à condition de choisir les bonnes garanties. Pour le mécanisme global, voir nos remboursements mutuelle. Pour les profils de plus de 60 ans, notre page mutuelle senior détaille les formules adaptées.

La Sécurité sociale prend-elle vraiment tout en charge en ALD ?

Non. La prise en charge « à 100 % » d'une affection de longue durée (ALD) exonérante supprime le ticket modérateur, c'est-à-dire la part normalement laissée à votre charge après le remboursement de la Sécurité sociale. Mais ce 100 % porte sur la base de remboursement officielle, pas sur le prix réellement facturé, et seulement pour les soins en rapport avec votre affection.

100 % de la base de remboursement, pas 100 % de la facture

La base de remboursement de la Sécurité sociale (BRSS) est le tarif de référence fixé par l'Assurance Maladie pour chaque acte. Quand un médecin facture plus que ce tarif, la différence s'appelle un dépassement d'honoraires. L'ALD ne couvre jamais ce dépassement : si un spécialiste facture 70 € pour un tarif de base de 30 €, les 40 € d'écart restent à votre charge, que vous soyez en ALD ou non. Notre article sur les pourcentages de remboursement mutuelle explique ce calcul.

Soins liés à l'ALD et soins sans rapport : deux régimes différents

Votre médecin traitant établit un protocole de soins qui liste les traitements et examens liés à votre affection. Seuls ces soins bénéficient du 100 %. Tout le reste (une grippe, des lunettes, une couronne dentaire, une consultation sans lien avec votre maladie) est remboursé aux taux habituels, comme pour n'importe quel assuré. Sur l'ordonnance dite « bizone », la partie haute concerne l'ALD, la partie basse les autres soins.

Ce qui reste toujours à votre charge malgré l'ALD

  • Les dépassements d'honoraires : facturés par les médecins de secteur 2 ou non conventionnés, ils ne sont jamais pris en charge par l'Assurance Maladie.
  • Le forfait journalier hospitalier : 23 € par jour à l'hôpital ou en clinique, 17 € en psychiatrie, depuis le 1er mars 2026. Les patients en ALD n'en sont pas exonérés.
  • La participation forfaitaire et les franchises médicales : 2 € par consultation, 1 € par boîte de médicament ou acte paramédical, 4 € par transport sanitaire. Depuis le 1er octobre 2026, chacun de ces deux montants est plafonné à 70 € par an et par personne (décret n° 2026-858 du 11 septembre 2026).
  • Les frais de confort : chambre particulière, télévision, lit accompagnant.
  • Les soins sans rapport avec l'ALD : remboursés aux taux habituels, souvent faibles en optique, dentaire et audiologie hors 100 % Santé.

Nouveau au 1er octobre 2026 : les médicaments à 15 % ne sont plus couverts à 100 %

Depuis le 1er octobre 2026, le décret n° 2026-285 du 16 avril 2026 retire le bénéfice du 100 % aux médicaments dont le service médical rendu est jugé faible, remboursés à 15 %. Même inscrits dans votre protocole ALD, ils ne sont plus remboursés qu'à 15 % : les 85 % restants sont à votre charge ou à celle de votre mutuelle. Les médicaments remboursés à 30 %, 65 % ou 100 % ne sont pas concernés. Vos relevés sur votre compte ameli permettent de repérer les médicaments touchés.

À retenir

  • Le 100 % ALD s'applique à la base de remboursement, jamais aux dépassements d'honoraires.
  • Seuls les soins inscrits dans le protocole ALD sont concernés.
  • Forfait hospitalier, franchises et frais de confort restent dus.
  • Depuis le 1er octobre 2026, les médicaments remboursés à 15 % ne sont plus pris en charge à 100 % en ALD.

Pourquoi garder une mutuelle quand on est en ALD ?

Parce que les dépenses qu'une ALD ne couvre pas sont justement celles qui pèsent le plus lourd : spécialistes en secteur 2, hospitalisations, équipements optiques, dentaires ou auditifs. L'Assurance Maladie recommande d'ailleurs elle-même de conserver ou de souscrire une complémentaire santé lors de l'entrée en ALD.

Le piège du « 100 % BR » : une garantie qui ne sert presque à rien en ALD

C'est le point le plus méconnu. Une mutuelle affichant « 100 % BR » sur les consultations rembourse en réalité le ticket modérateur. Or, en ALD, la Sécurité sociale paie déjà 100 % de la base : la mutuelle n'a plus rien à compléter. Sur un dépassement d'honoraires, une garantie à 100 % BR vous laisse donc exactement le même reste à charge qu'une absence de mutuelle. Seule une garantie supérieure (150 %, 200 % BR ou plus) agit sur les dépassements.

Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes.

Spécialiste secteur 2 hors OPTAM, lié à l'ALD (exemple : 70 € facturés, base 30 €) Sans mutuelle Mutuelle 100 % BR Mutuelle 200 % BR
Remboursement Sécurité sociale (100 % BR moins 2 € de participation forfaitaire) 28 € 28 € 28 €
Remboursement mutuelle 0 € 0 € 30 €
Reste à charge 42 € 42 € 12 €

Exemple illustratif. Avec un médecin non adhérent à l'OPTAM (dispositif de modération des dépassements), un contrat responsable ne peut rembourser le dépassement qu'à hauteur de 100 % de la base, soit 200 % BR au total. Notre article sur la prise en charge des dépassements d'honoraires détaille ce calcul.

L'hospitalisation : le poste le plus coûteux en ALD

Une ALD s'accompagne souvent de séjours à l'hôpital. Même lorsque l'hospitalisation est liée à votre affection, le forfait journalier, la chambre particulière et les dépassements du chirurgien ou de l'anesthésiste restent dus. Un contrat responsable rembourse obligatoirement le forfait journalier, sans limite de durée en hôpital ou en clinique. Le reste dépend de vos garanties : notre guide sur le forfait hospitalier et la chambre particulière détaille les tarifs pratiqués. Voir aussi la page mutuelle hospitalisation.

Optique, dentaire, audition : des soins presque toujours hors ALD

Sauf exception liée à votre pathologie (diabète et soins ophtalmologiques, par exemple, selon votre protocole), lunettes, couronnes, implants et appareils auditifs sont remboursés aux taux habituels. Hors panier 100 % Santé, la Sécurité sociale y verse très peu. Notre guide du remboursement des lunettes par la mutuelle montre l'écart entre classe A et classe B. Pour le dentaire, voir aussi le remboursement d'un dentier.

À retenir

  • En ALD, une garantie à 100 % BR ne rembourse rien sur les dépassements d'honoraires.
  • Visez au moins 200 % BR si vous consultez des spécialistes en secteur 2.
  • Le forfait journalier est remboursé sans limite de durée par tout contrat responsable.
  • Optique, dentaire et audition relèvent presque toujours du remboursement classique.
Comparer les mutuelles santé

Comparaison gratuite et sans engagement — garanties utiles en ALD

Qui paie quoi en ALD : Sécurité sociale ou mutuelle ?

La Sécurité sociale prend en charge la base de remboursement des soins liés à l'ALD ; la mutuelle intervient sur tout ce qui dépasse cette base ou sort du protocole de soins. Le tableau ci-dessous résume la répartition, poste par poste.

Astuce lecture : sur mobile, faites glisser le tableau horizontalement pour voir toutes les colonnes.

Dépense Assurance Maladie (ALD exonérante) Mutuelle
Soins liés à l'ALD (tarif de base) 100 % de la base de remboursement Rien à compléter
Dépassements d'honoraires Aucune prise en charge Selon le niveau de garantie (au-delà de 100 % BR)
Forfait journalier hospitalier (23 €/jour) Aucune prise en charge Remboursé par tout contrat responsable
Chambre particulière Aucune prise en charge Forfait journalier en euros, selon le contrat
Médicaments remboursés à 15 % (depuis le 1er octobre 2026) 15 % 85 % si le contrat couvre la pharmacie à 15 %
Participation forfaitaire et franchises Déduites des remboursements Jamais remboursées par un contrat responsable
Soins sans rapport avec l'ALD Taux habituels Ticket modérateur et plus, selon le contrat
Optique, dentaire, audition Taux habituels (100 % Santé : 0 € de reste à charge avec la mutuelle) Forfaits en euros ou % BR, selon le contrat

Exemple chiffré : une hospitalisation de 7 jours liée à l'ALD

Prenons un séjour de 7 jours (6 nuits) en clinique, avec une chambre particulière à 80 € la nuit et une intervention chirurgicale facturée 550 € par un chirurgien adhérent à l'OPTAM, pour une base de remboursement de 250 €. Les soins eux-mêmes sont couverts à 100 % par l'ALD ; voici ce qui reste à payer selon votre couverture.

Poste Sans mutuelle Mutuelle d'entrée de gamme (100 % BR, sans chambre) Mutuelle renforcée (200 % BR, chambre 60 €/nuit)
Forfait journalier (7 × 23 €) 161 € 0 € 0 €
Chambre particulière (6 × 80 €) 480 € 480 € 120 €
Dépassement du chirurgien (300 €) 300 € 300 € 50 €
Reste à charge total 941 € 780 € 170 €

Exemple illustratif, hors frais de confort (télévision, téléphone) et hors honoraires de l'anesthésiste. Les montants réels dépendent de l'établissement, du praticien et des conditions de votre contrat.
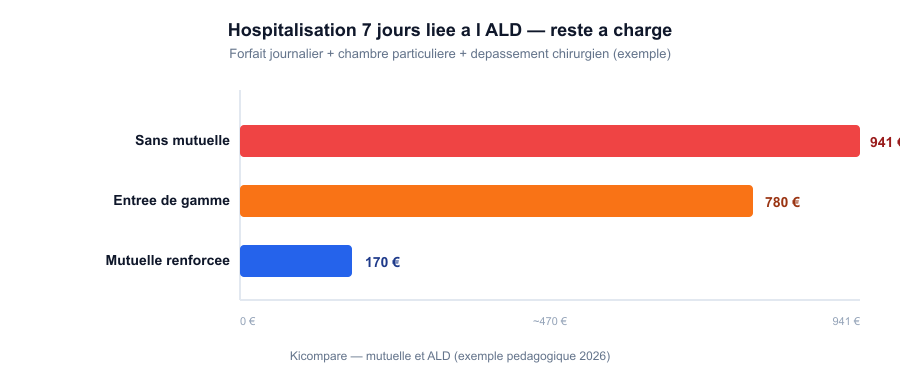
Graphique comparant le reste à charge d'une hospitalisation de 7 jours liée à une ALD : 941 euros sans mutuelle, 780 euros avec une mutuelle d'entrée de gamme et 170 euros avec une mutuelle renforcée

Entrée de gamme — 780 €

Mutuelle renforcée — 170 €

Reste à charge d'une hospitalisation de 7 jours en ALD, selon le niveau de mutuelle.

À retenir

  • La mutuelle n'a rien à compléter sur le tarif de base des soins liés à l'ALD.
  • Son rôle se concentre sur les dépassements, l'hospitalisation et les soins hors ALD.
  • Même liée à l'ALD, une hospitalisation peut laisser plusieurs centaines d'euros à payer.

Quelle mutuelle choisir quand on est en ALD ?

Il n'existe pas de « mutuelle spéciale ALD ». La bonne mutuelle est celle qui couvre les dépenses que votre ALD laisse à votre charge, compte tenu de votre parcours de soins réel. Inutile de payer pour des garanties élevées sur le tarif de base : c'est sur les postes ci-dessous que se joue la différence.

Les garanties à vérifier en priorité

  • Dépassements d'honoraires : au moins 200 % BR sur les consultations de spécialistes et les actes chirurgicaux si vous êtes suivi en secteur 2. Notre article sur le remboursement des consultations de spécialistes rappelle le fonctionnement des secteurs.
  • Hospitalisation : forfait chambre particulière en euros par jour, dépassements chirurgien et anesthésiste, frais d'accompagnant. Voir notre page mutuelle hospitalisation.
  • Pharmacie remboursée à 15 % : un contrat responsable peut exclure ces médicaments. Depuis octobre 2026, vérifiez cette ligne si votre traitement en comporte.
  • Optique, dentaire, audiologie : forfaits en euros au-delà du panier 100 % Santé, surtout après 60 ans.
  • Soutien et confort : séances de psychologue, médecines douces, prothèses capillaires selon votre pathologie.

Pour comparer ces lignes d'un contrat à l'autre, appuyez-vous sur notre méthode pour lire un tableau de garanties mutuelle : pourcentages de la BR, forfaits en euros et plafonds annuels y sont expliqués.

Une mutuelle peut-elle vous refuser à cause de votre ALD ?

La grande majorité des mutuelles santé individuelles sont des contrats « solidaires et responsables ». Un contrat solidaire ne demande aucune information médicale et ne peut pas moduler son tarif selon votre état de santé : votre ALD n'a donc pas d'incidence sur l'adhésion ni sur le prix. Le tarif dépend surtout de l'âge, du département et du niveau de garanties. Vérifiez néanmoins ce point dans les conditions générales avant de signer. Pour en savoir plus, consultez notre article sur le contrat responsable.

Changer de mutuelle quand on est en ALD

Après un an de contrat, vous pouvez résilier votre mutuelle à tout moment, sans frais ni justificatif : le nouvel organisme peut se charger des démarches. Avant de changer, comparez les délais de carence, ces périodes pendant lesquelles certaines garanties ne s'appliquent pas encore, notamment en hospitalisation ou en dentaire. Notre guide de la mutuelle sans délai de carence explique comment rester couvert sans interruption. Pour les démarches, voir aussi résiliation mutuelle santé.

Petits revenus : pensez à la Complémentaire santé solidaire

Si vos ressources sont modestes, la Complémentaire santé solidaire (CSS) peut prendre en charge le forfait journalier et la participation forfaitaire, gratuitement ou pour moins de 1 € par jour selon vos revenus. Notre article sur la mutuelle petite retraite détaille les plafonds de ressources 2026.

À retenir

  • Choisissez votre mutuelle selon ce que l'ALD ne couvre pas, pas selon le tarif de base.
  • Un contrat solidaire ne tient pas compte de votre état de santé.
  • Vérifiez les délais de carence avant de changer de contrat.
  • Avec de petits revenus, testez votre éligibilité à la CSS.

Cas particuliers et démarches à connaître

Toutes les ALD ne donnent pas les mêmes droits, et quelques réflexes permettent d'éviter les mauvaises surprises sur vos remboursements, que vous soyez patient ou aidant d'un proche malade.

ALD exonérante ou non exonérante : quelle différence ?

L'ALD exonérante (affections de la liste dite ALD 30, formes graves hors liste, polypathologies) supprime le ticket modérateur sur les soins liés. L'ALD non exonérante concerne une maladie nécessitant un arrêt de travail ou des soins continus de plus de six mois : elle prolonge surtout le versement des indemnités journalières, mais vos soins restent remboursés aux taux habituels. Dans ce second cas, la mutuelle joue son rôle classique, ticket modérateur compris.

Le protocole de soins : la pièce maîtresse

Le protocole de soins, rédigé par votre médecin traitant et validé par le médecin-conseil de l'Assurance Maladie, fixe la liste des soins pris en charge à 100 %. Un soin qui n'y figure pas sera remboursé au taux habituel. En cas d'évolution de votre traitement, demandez à votre médecin de le mettre à jour. Le détail du dispositif est présenté sur ameli.fr.

Les bons réflexes pour les patients et les aidants

  • Demandez un devis avant toute intervention programmée et transmettez-le à la mutuelle pour connaître le remboursement exact.
  • Vérifiez le secteur du praticien (secteur 1, secteur 2 OPTAM ou non) sur l'annuaire santé d'ameli avant de prendre rendez-vous.
  • Contrôlez vos relevés sur votre compte ameli pour repérer les soins remboursés hors ALD par erreur.
  • Relisez votre contrat chaque année : vos besoins évoluent avec la maladie et l'âge, votre garantie doit suivre. Notre guide pour lire un contrat de mutuelle peut vous aider.

À retenir

  • Seule l'ALD exonérante supprime le ticket modérateur.
  • Le protocole de soins détermine ce qui est remboursé à 100 %.
  • Un devis transmis à la mutuelle évite les mauvaises surprises avant une hospitalisation.

Vous êtes en ALD et vous voulez savoir si votre mutuelle est adaptée ?

Un conseiller Kicompare analyse gratuitement vos garanties actuelles et vos dépenses restant à charge. 09 70 70 01 40 (appel gratuit).

En ALD, la Sécurité sociale rembourse à 100 % le tarif de base des soins liés à votre affection, mais pas les dépassements d'honoraires, le forfait hospitalier, la chambre particulière, ni les soins sans rapport avec votre maladie. Depuis octobre 2026, les médicaments remboursés à 15 % sortent aussi du 100 %. La mutuelle reste donc indispensable : choisissez-la sur les dépassements (au moins 200 % BR), l'hospitalisation et les soins hors ALD, plutôt que sur le tarif de base. Comparer régulièrement votre contrat est le meilleur moyen de payer le juste prix pour une couverture réellement utile. Vous pouvez comparer les mutuelles santé en quelques minutes.

Cet article présente des informations générales et ne constitue pas un conseil personnalisé. Sources : ameli.fr (prise en charge ALD exonérante, participation forfaitaire), service-public.gouv.fr (plafonds des franchises au 1er octobre 2026), décret n° 2026-285 du 16 avril 2026, décret n° 2026-858 du 11 septembre 2026, arrêté du 27 février 2026 relatif au forfait journalier hospitalier.

Qui sommes-nous ?

Kicompare

Kicompare est un courtier en assurance en ligne, agréé ACPR (ORIAS n°25008243). Nous comparons plus de 100 compagnies partenaires en santé, animaux, habitation et emprunteur, pour aider chaque profil à choisir une couverture adaptée, sans être liés à un assureur en particulier.

Téléphone : 09 70 70 01 40 (gratuit)
Email : support@kicompare.fr

Dernière relecture : octobre 2026

Si vous hésitez entre une couverture complète et une formule limitée, comparez avec une mutuelle hospitalisation seule. Cumuler deux contrats pour combler l’optique ou le dentaire n’est pas toujours rentable : voir peut-on avoir 2 mutuelles.

FAQ : vos questions sur la mutuelle et l'ALD

Faut-il garder une mutuelle quand on est en ALD ?

Oui, dans la grande majorité des cas. L'ALD prend en charge à 100 % de la base de remboursement de la Sécurité sociale les seuls soins liés à l'affection. Les dépassements d'honoraires, le forfait hospitalier, la chambre particulière et les soins sans rapport avec l'ALD (lunettes, dentaire, audition) restent à payer. L'Assurance Maladie conseille elle-même de conserver ou de souscrire une complémentaire santé.

Une mutuelle peut-elle refuser mon adhésion ou augmenter mon tarif à cause de mon ALD ?

Avec un contrat dit « solidaire », ce qui est le cas de la grande majorité des mutuelles santé individuelles, l'organisme ne demande aucune information médicale et ne peut pas fixer le tarif en fonction de l'état de santé. Le prix dépend surtout de l'âge, du lieu de résidence et du niveau de garanties choisi. Il reste prudent de vérifier ce point dans les conditions générales avant de signer.

Quelle est la différence entre ALD exonérante et ALD non exonérante ?

Une ALD exonérante supprime le ticket modérateur : les soins liés à l'affection sont remboursés à 100 % de la base de remboursement de la Sécurité sociale. Une ALD non exonérante concerne une maladie nécessitant un arrêt de travail ou des soins de plus de six mois : elle permet surtout de percevoir des indemnités journalières au-delà de six mois, mais les soins restent remboursés aux taux habituels.

Comment fonctionne l'ordonnance bizone en ALD ?

L'ordonnance bizone comporte deux parties. La partie haute regroupe les soins et traitements liés à l'ALD, pris en charge à 100 % de la base de remboursement. La partie basse regroupe les soins sans rapport avec l'ALD, remboursés aux taux habituels de l'Assurance Maladie. C'est sur cette partie basse, et sur les dépassements, que la mutuelle intervient le plus souvent.

Les franchises médicales et la participation forfaitaire sont-elles remboursées en ALD ?

Non. Être en ALD ne dispense pas de la participation forfaitaire de 2 € par consultation ni des franchises médicales (1 € par boîte de médicament ou acte paramédical, 4 € par transport sanitaire). Depuis le 1er octobre 2026, chacun de ces deux montants est plafonné à 70 € par an et par personne. Un contrat de mutuelle responsable n'a pas le droit de les rembourser.

Les médicaments sont-ils toujours remboursés à 100 % en ALD depuis octobre 2026 ?

Pas tous. Depuis le 1er octobre 2026, en application du décret n° 2026-285 du 16 avril 2026, les médicaments à service médical rendu faible, remboursés à 15 %, ne bénéficient plus du 100 % au titre de l'ALD, même s'ils figurent dans le protocole de soins. Les 85 % restants sont à la charge du patient ou de sa mutuelle, si son contrat couvre la pharmacie remboursée à 15 %.

Comparez dès maintenant les meilleures mutuelles santé et trouvez celle qui rembourse le mieux vos soins.

Économisez sur vos cotisations tout en améliorant votre couverture santé

Comparer les mutuelles santé

Sources

Pages informatives :

Tags

#mutuelle ALD#ALD 100 %#affection longue durée#reste à charge ALD#médicaments 15 %#2026

À lire aussi

Mutuelle Santé

Mutuelle hospitalisation seule : prix, garanties et comparatif 2026

Lire
Mutuelle Santé

Peut-on avoir 2 mutuelles santé ? Règles, remboursements et démarches

Lire
Mutuelle Santé

Remboursement dentier mutuelle : combien reste-t-il à payer en 2026 ?

Lire
Mutuelle Santé

Pourcentages de remboursement mutuelle : que signifient 100 %, 200 % et 300 % ?

Lire

La mutuelle qui rembourse le mieux vos soins.

Comparer