
En résumé
Après un an de contrat, vous pouvez changer de mutuelle à tout moment, sans frais ni justification, grâce à la résiliation infra-annuelle (loi n° 2019-733 du 14 juillet 2019). La résiliation prend effet un mois après réception de la notification, et c'est en général votre nouvel organisme qui s'en charge. Avant un an, un motif précis est nécessaire. Pour le détail des règles de résiliation, consultez notre page résiliation de mutuelle santé.
Quand peut-on changer de mutuelle ?
Tout dépend de l'ancienneté de votre contrat et de sa nature. Un contrat individuel de plus d'un an peut être quitté à tout moment. Un contrat de moins d'un an ne peut l'être qu'à son échéance annuelle ou pour un motif prévu par la loi. Une mutuelle d'entreprise obligatoire, enfin, obéit à des règles propres : c'est l'employeur, et non le salarié, qui en est le souscripteur. Après un départ ouvrant droit au chômage, c'est la portabilité de la mutuelle d'entreprise qui prolonge ces garanties, gratuitement, jusqu'à 12 mois.
La résiliation infra-annuelle : changer à tout moment après un an
Depuis le 1er décembre 2020, la résiliation infra-annuelle (RIA) permet de mettre fin à une complémentaire santé à tout moment après la première année de souscription, sans frais, sans pénalités et sans avoir à justifier votre décision. Elle s'applique aux mutuelles, aux compagnies d'assurance et aux institutions de prévoyance. La résiliation prend effet un mois après la réception de la notification par votre organisme, comme le rappelle la fiche Service-Public consacrée à la complémentaire santé.
Si vous résiliez pour rejoindre un autre organisme, ce dernier effectue les formalités à votre place, à partir de votre demande expresse écrite. Il doit également s'assurer que vous restez couvert pendant toute l'opération.
Résiliation en 3 clics : résilier sa mutuelle en ligne
Vous préférez résilier vous-même ? Depuis le 1er juin 2023, les organismes qui permettent de souscrire un contrat par internet doivent aussi proposer une fonction de résiliation en ligne, facilement accessible, dite « résiliation en 3 clics ». Le courrier recommandé n'est plus obligatoire : une lettre simple, un e-mail ou cette fonction en ligne suffisent, l'organisme devant ensuite vous confirmer la réception de votre demande et sa date d'effet.
Préavis de résiliation et loi Chatel : résilier à l'échéance annuelle
Pendant la première année, la règle générale reste la résiliation à l'échéance annuelle du contrat. Il faut alors respecter le préavis de résiliation fixé par vos conditions générales, généralement de deux mois avant la date d'échéance. Passé ce délai, le contrat est reconduit automatiquement pour une nouvelle période.
La loi Chatel vous protège contre cet oubli : votre mutuelle doit vous rappeler, avec l'avis d'échéance, la date limite pour résilier. Si cet avis arrive trop tard ou n'est jamais envoyé, vous disposez d'un délai supplémentaire pour résilier sans attendre une année de plus. Conservez donc la date de réception de votre avis d'échéance.
Résilier avant un an : les motifs acceptés
Certains événements ouvrent un droit de résiliation anticipée, sous conditions. Ces cas sont prévus par le Code des assurances (articles L113-1 à L113-17, sur Légifrance) et par leurs équivalents dans le Code de la mutualité :
- Changement de situation : déménagement, mariage, divorce, changement de régime matrimonial, changement de profession, départ à la retraite ou cessation définitive d'activité. La demande doit intervenir dans les trois mois suivant l'événement, et seulement si le contrat couvrait des risques liés à l'ancienne situation.
- Adhésion à une mutuelle d'entreprise obligatoire : c'est le cas le plus fréquent, avec une attestation de l'employeur à l'appui.
- Ouverture de droits à la Complémentaire santé solidaire (CSS) : l'aide publique destinée aux foyers aux revenus modestes, qui rend le contrat individuel inutile.
Une simple hausse de cotisation ne suffit pas, en principe, à résilier avant un an, sauf si vos conditions générales le prévoient. Vérifiez toujours ces conditions avant d'engager la démarche.
Le cas spécifique de la mutuelle d'entreprise obligatoire
Si vous êtes salarié du secteur privé, votre employeur doit vous faire bénéficier d'une complémentaire santé collective, à laquelle l'adhésion est en principe obligatoire. Vous ne pouvez pas résilier ce contrat à titre individuel : seul l'employeur, souscripteur du contrat, peut en changer. Il existe toutefois des cas de dispense, par exemple si vous êtes déjà couvert par la mutuelle obligatoire de votre conjoint ou si vous détenez un contrat individuel, jusqu'à son échéance.
Pour améliorer une mutuelle d'entreprise jugée trop juste, la solution n'est donc pas de la quitter, mais d'ajouter une option proposée par le contrat ou une surcomplémentaire. Notre article peut-on avoir deux mutuelles explique comment fonctionne ce cumul et dans quels cas il est rentable.
Tableau récapitulatif : quand et comment changer selon votre situation
| Votre situation | Quand changer ? | Qui fait la démarche ? | Justificatif |
|---|---|---|---|
| Contrat individuel de plus d'un an | À tout moment, effet un mois après la notification | Le nouvel organisme, ou vous-même | Aucun |
| Contrat individuel de moins d'un an | À l'échéance annuelle, avec le préavis prévu au contrat | Vous-même | Aucun |
| Changement de situation personnelle ou professionnelle | Dans les trois mois suivant l'événement, sous conditions | Vous-même | Document attestant l'événement et sa date |
| Nouvel emploi avec mutuelle d'entreprise obligatoire | Dès l'affiliation au contrat collectif | Vous-même | Attestation d'affiliation obligatoire de l'employeur |
| Salarié déjà couvert par un contrat collectif obligatoire | Pas de résiliation individuelle, sauf cas de dispense | L'employeur, souscripteur du contrat | Demande de dispense, le cas échéant |
| Ouverture de droits à la CSS | Dès l'attribution de la CSS | Vous-même | Attestation de droits à la CSS |
Votre contrat a plus d'un an ? Comparez avant d'envoyer votre demande.
Gratuit et sans engagement, pour caler le nouveau contrat sur la fin de l'ancien.
Comparer les mutuelles santéÀ retenir
- Après un an, le changement de mutuelle est libre, gratuit et sans justificatif.
- Avant un an, seuls l'échéance annuelle (avec préavis) ou un motif légal permettent de partir.
- La résiliation en 3 clics permet de résilier en ligne, sans recommandé.
- Une mutuelle d'entreprise obligatoire ne se résilie pas à titre individuel.
Quelles sont les étapes pour changer de complémentaire santé ?
Changer de mutuelle se fait en trois étapes : faire le point sur vos besoins, comparer les offres, puis souscrire en laissant le nouvel organisme gérer la résiliation. Bien menée, l'opération se déroule sans période sans couverture et sans double cotisation.
-
Étape 1 : évaluer vos besoins de santé
Avant de comparer, listez vos dépenses de santé des deux dernières années et celles que vous prévoyez : lunettes, soins dentaires, orthodontie d'un enfant, consultations de spécialistes, hospitalisation programmée. Relisez ensuite votre contrat actuel pour repérer ce qui vous a laissé un reste à charge. Notre guide pour lire un tableau de garanties mutuelle vous aide à traduire les pourcentages et les forfaits en euros.
-
Étape 2 : comparer les offres du marché
Comparez des contrats à garanties équivalentes plutôt qu'au seul prix mensuel. Les points à examiner en priorité :
- Les garanties clés : hospitalisation, optique, dentaire et audiologie, selon vos besoins réels.
- Les plafonds : le montant maximum remboursé par an ou par acte.
- Les délais de carence : la période après la souscription pendant laquelle certaines garanties ne s'appliquent pas encore.
- Le coût annuel : la cotisation sur douze mois, pour tous les bénéficiaires du contrat.
-
Étape 3 : souscrire et laisser gérer la résiliation
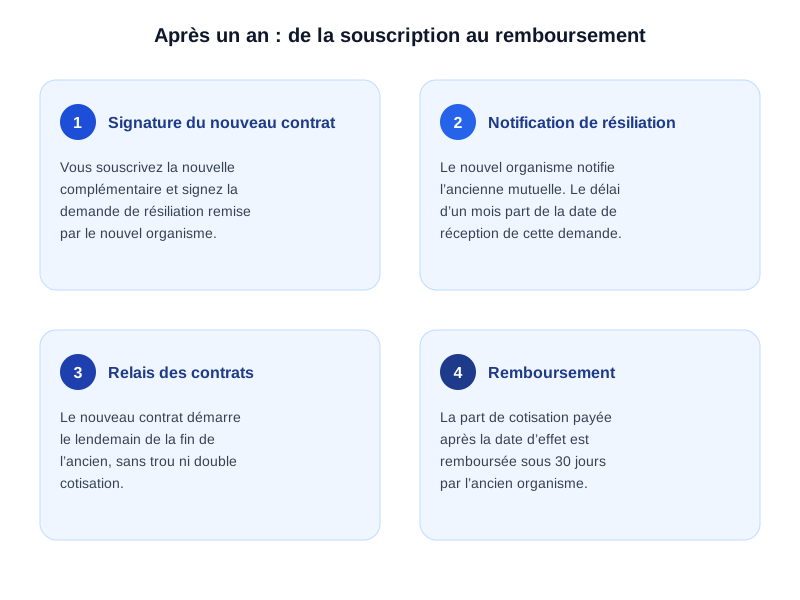
Une fois votre choix fait, signez le nouveau contrat et la demande de résiliation que vous remet le nouvel organisme. Il notifie la résiliation à votre ancienne mutuelle et cale la date de début de vos garanties sur la date de fin de l'ancien contrat. Pensez ensuite à transmettre votre nouvelle attestation de mutuelle à vos professionnels de santé pour le tiers payant.
À retenir
- Partez de vos dépenses réelles avant de comparer les prix.
- Comparez plafonds, délais de carence et coût annuel à garanties équivalentes.
- Après un an, le nouvel organisme gère la résiliation et la continuité de couverture.
Comparez les mutuelles santé et trouvez une couverture adaptée à vos besoins.
Comparaison gratuite et sans engagement
Comparer les mutuelles santéComment changer de mutuelle selon votre profil ?
Les règles de résiliation sont les mêmes pour tous, mais les points de vigilance varient selon l'âge et la situation. Un étudiant, une famille et un retraité ne changent pas de mutuelle pour les mêmes raisons, ni avec les mêmes risques de mauvaise surprise.
| Profil | Point de vigilance | Conseil d'action |
|---|---|---|
| Étudiant ou jeune actif | Rester ayant droit sur la mutuelle des parents ou souscrire seul | Vérifiez jusqu'à quel âge le contrat familial vous couvre avant de souscrire |
| Famille avec enfants | Délais de carence sur l'orthodontie, l'optique ou la maternité | Changez après les soins programmés, ou choisissez un contrat sans carence |
| Salarié | Mutuelle d'entreprise obligatoire, non résiliable à titre individuel | Renforcez avec une option ou une surcomplémentaire |
| Indépendant | Contrat individuel à comparer seul, sans participation employeur | Comparez le coût annuel et les garanties hospitalisation en priorité |
| Retraité | Fin de la mutuelle d'entreprise et tarif loi Évin en hausse | Comparez le maintien loi Évin avec une mutuelle senior |
Au départ à la retraite
À la retraite, la mutuelle d'entreprise prend fin. Vous pouvez la conserver à titre individuel grâce à la loi Évin, à condition d'en faire la demande dans les six mois, mais son tarif augmente progressivement. C'est souvent le bon moment pour comparer. Notre article sur le départ à la retraite et la mutuelle d'entreprise détaille les options et leur coût. Après 70 ans, lisez aussi comment changer de mutuelle après 70 ans.
À retenir
- Les règles sont communes, mais les priorités changent avec l'âge et la situation.
- Les familles doivent surveiller les délais de carence sur les soins programmés.
- Le départ à la retraite est un moment clé pour comparer sa couverture.
Modèle de lettre de résiliation de mutuelle santé
Une lettre n'est utile que si vous résiliez vous-même : avant un an, pour un motif particulier, ou si vous ne souscrivez pas de nouveau contrat. Après un an, lorsque vous changez d'organisme, c'est le nouveau qui envoie la notification. La lettre peut être envoyée par courrier recommandé, mais un e-mail ou la fonction de résiliation en ligne suffisent aussi. Pour un modèle plus complet, avec variantes et fichiers Word / PDF, utilisez notre lettre de résiliation mutuelle.
Modèle gratuit à copier-coller
[Prénom Nom] [Adresse] N° d'adhérent : [numéro] [Nom de l'organisme] [Adresse du service adhésions] À [ville], le [date] Objet : résiliation de mon contrat de complémentaire santé n° [numéro de contrat] Madame, Monsieur, Titulaire du contrat de complémentaire santé n° [numéro de contrat], souscrit le [date de souscription], je vous informe de ma décision de le résilier. [Choisir le paragraphe correspondant à votre situation] • Contrat de plus d'un an : cette résiliation intervient dans le cadre de la résiliation infra-annuelle prévue par la loi n° 2019-733 du 14 juillet 2019. • Changement de situation : cette résiliation fait suite à [événement] survenu le [date]. Vous trouverez ci-joint le justificatif correspondant. • Mutuelle d'entreprise obligatoire : je suis affilié(e) depuis le [date] au contrat collectif obligatoire de mon employeur. Vous trouverez ci-joint l'attestation correspondante. Je vous remercie de me confirmer la date d'effet de cette résiliation et de me rembourser, le cas échéant, la part de cotisation correspondant à la période postérieure à cette date. Je vous prie d'agréer, Madame, Monsieur, l'expression de mes salutations distinguées. [Signature]
À retenir
- Après un an, la lettre est inutile si vous changez d'organisme.
- Avant un an, joignez toujours le justificatif du motif invoqué.
- Le recommandé n'est plus obligatoire : e-mail et résiliation en ligne sont acceptés.
Besoin d'aide pour organiser votre changement de mutuelle ?
Un conseiller Kicompare vous rappelle gratuitement pour faire le point sur votre contrat et vos dates de résiliation. 09 70 70 01 40 (appel gratuit).
5 erreurs à éviter lors d'un changement de mutuelle
La plupart des mauvaises surprises viennent d'un calendrier mal organisé ou d'une comparaison trop rapide. Ces cinq réflexes suffisent à les éviter.
Attention
Ne résiliez jamais votre ancien contrat avant d'avoir la confirmation que le nouveau est accepté. Une période sans couverture, même courte, peut coûter cher en cas d'hospitalisation.
1. Ignorer les délais de carence
Certains contrats appliquent un délai de carence de plusieurs mois sur l'optique, le dentaire ou l'hospitalisation programmée. Pendant cette période, ces soins ne sont pas remboursés. Demandez si le nouvel organisme y renonce lorsque vous venez d'un autre contrat. Notre article sur la mutuelle sans délai de carence détaille les pièges à éviter.
2. Créer une rupture ou un chevauchement de garanties
Si vous résiliez seul, calez la date de début du nouveau contrat sur la date de fin de l'ancien. Un écart vous laisse sans couverture, un chevauchement vous fait payer deux cotisations pour la même période.
3. Changer en plein traitement
Un devis dentaire accepté, une orthodontie en cours ou une opération programmée : vérifiez quel contrat remboursera ces soins. En règle générale, c'est la date des soins qui détermine le contrat applicable, d'où l'intérêt de terminer un traitement avant de changer.
4. Comparer uniquement le prix
Une cotisation plus basse peut cacher des plafonds plus faibles ou des forfaits moins généreux. Comparez toujours à garanties équivalentes, en partant de vos postes de dépenses réels.
5. Oublier les bénéficiaires du contrat
Si votre contrat couvre votre conjoint ou vos enfants, la résiliation les concerne aussi. Assurez-vous que chacun est bien inscrit sur le nouveau contrat, avec les garanties adaptées à ses besoins.
À retenir
- Attendez l'acceptation du nouveau contrat avant toute résiliation.
- Vérifiez les délais de carence et les soins en cours avant de changer.
- Comparez à garanties équivalentes, pour tous les bénéficiaires du contrat.
Changer de mutuelle est devenu simple : après un an de contrat, vous pouvez partir à tout moment, sans frais, et laisser votre nouvel organisme gérer la résiliation. La vraie difficulté n'est donc plus administrative, elle tient au choix du nouveau contrat. Partez de vos besoins réels, vérifiez les délais de carence et les plafonds, puis comparez plusieurs offres avant de vous engager.
Qui sommes-nous ?
Kicompare
Kicompare est un courtier en assurance en ligne, agréé ACPR (ORIAS n°25008243). Nous comparons plus de 100 compagnies partenaires en santé, animaux, habitation et emprunteur, pour aider chaque profil à choisir une couverture adaptée, sans être liés à un assureur en particulier.
Cet article fournit une information générale et ne constitue pas un conseil personnalisé : référez-vous toujours aux conditions générales de votre contrat. Sources : loi n° 2019-733 du 14 juillet 2019 ; Code des assurances (articles L113-14, L113-15-1, L113-15-2 et L113-16) ; Code de la mutualité (articles L221-10-1, L221-10-2 et L221-17) ; Service-Public.fr.
Téléphone : 09 70 70 01 40 (gratuit)
Email : support@kicompare.fr
Dernière relecture : octobre 2026
FAQ : vos questions sur le changement de mutuelle
Est-ce payant de changer de mutuelle ?
Non. Après un an de contrat, la résiliation d'une complémentaire santé se fait sans frais ni pénalités, en application de la loi n° 2019-733 du 14 juillet 2019. Seule la cotisation change : comparez la nouvelle à l'ancienne au regard des garanties dont vous avez réellement besoin, plutôt que sur le seul prix mensuel.
Qui s'occupe de résilier mon ancienne mutuelle ?
Si votre contrat a plus d'un an et que vous souscrivez une nouvelle complémentaire santé, c'est le nouvel organisme qui envoie la résiliation à l'ancien, à partir de votre demande écrite. Il doit aussi veiller à la continuité de votre couverture pendant l'opération. Avant un an, ou si vous ne reprenez pas de contrat, la démarche est à faire vous-même.
Combien de temps faut-il pour changer de mutuelle ?
Après un an de contrat, la résiliation prend effet un mois après la réception de la notification par l'ancien organisme. Le nouveau contrat est généralement programmé pour démarrer le lendemain de cette date, afin d'éviter à la fois une période sans couverture et le paiement de deux cotisations.
Quel est le préavis pour résilier une mutuelle santé ?
Après un an de contrat, aucun préavis n'est à anticiper : la résiliation prend effet un mois après la réception de la notification par l'organisme. Pendant la première année, la résiliation se fait à l'échéance annuelle, en respectant le préavis prévu par le contrat, généralement de deux mois avant cette date. La loi Chatel accorde un délai supplémentaire si l'avis d'échéance arrive tardivement.
Récupère-t-on les cotisations déjà payées après une résiliation ?
Oui, pour la part payée au-delà de la date d'effet de la résiliation. Dans le cadre de la résiliation après un an, l'ancien organisme ne conserve que la cotisation correspondant à la période réellement couverte et doit rembourser le solde dans un délai de trente jours à compter de la date de résiliation.
Peut-on changer de mutuelle avant un an en cas de hausse de tarif ?
Une hausse de cotisation ne donne pas, à elle seule, un droit de résiliation immédiate avant un an, sauf si les conditions générales du contrat le prévoient. Il reste possible de résilier à l'échéance annuelle. Si l'avis d'échéance arrive tardivement ou n'est pas envoyé, la loi Chatel ouvre un délai supplémentaire pour résilier.
Que faire en cas de changement de situation professionnelle ou familiale ?
Un déménagement, un mariage, un divorce, un changement de profession ou un départ à la retraite peuvent permettre de résilier avant un an, dans les trois mois suivant l'événement, si le contrat couvrait des risques liés à l'ancienne situation. L'adhésion obligatoire à une mutuelle d'entreprise est aussi un motif fréquent. Un justificatif est demandé dans tous les cas.